当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
クライアントから広告費を預かって、媒体に支払う。広告代理店の通帳は、自社の利益よりずっと大きなお金が動いていますよね。
結論から言うと、広告代理店の顧問料は「売上をどう数えるか」で目安の区分が変わることがあります。この記事では、顧問料の目安と、媒体費の立替や総額・純額の処理を税理士にどこまで頼むかが分かります。
広告代理店の税理士顧問料の相場はいくら?
税理士ドットコムが示す法人の目安では、毎月訪問の顧問料は年間売上1,000万円未満で月額25,000円〜、1億〜5億円未満で月額60,000円〜です。広告代理店は媒体費を売上に含めるかどうかで「年間売上」が大きく変わるので、見積もりの前に数え方をそろえておくのが大事です。
税理士の報酬は、法律や税理士会で決まった料金表がありません。税理士会の報酬規定は平成14年(2002年)3月31日で廃止され、今は各税理士が依頼の中身で金額を決めています。
そのうえで、税理士ドットコムが公表している法人の目安を見てみます。
| 年間売上 | 顧問料(毎月訪問) | 6か月に一度 | 記帳代行(月額) | 決算料(年額) |
|---|---|---|---|---|
| 1,000万円未満 | 25,000円〜 | 15,000円〜 | +5,000円〜 | 100,000円〜 |
| 1,000万〜3,000万円未満 | 30,000円〜 | 20,000円〜 | +5,000円〜 | 120,000円〜 |
| 3,000万〜5,000万円未満 | 35,000円〜 | 25,000円〜 | +5,000円〜 | 140,000円〜 |
| 5,000万〜1億円未満 | 40,000円〜 | 30,000円〜 | +10,000円〜 | 160,000円〜 |
| 1億〜5億円未満 | 60,000円〜 | 40,000円〜 | +10,000円〜 | 240,000円〜 |
『手数料収入は2,000万円なのに、媒体費を入れると1億円を超える…』という代理店も多いはずです。どちらの数字で区分を見るかで、出発点の金額が大きく変わってしまうんです。
例えば、手数料収入が1,000万〜3,000万円未満の区分なら、毎月訪問で顧問料30,000円〜に決算料120,000円〜が加わり、年間では480,000円〜です。
同じ会社でも媒体費込みの1億〜5億円未満の区分で見られると、顧問料60,000円〜に決算料240,000円〜で、年間960,000円〜が出発点になります。
もちろん、実際の金額は税理士が作業量を見て決めます。ただ、見積もりの紙に書く売上の数字ひとつで、最初に出てくる金額がここまで変わることは知っておきたいですよね。
媒体費の立替、どう記帳する?
広告代理店の経理で特に迷いやすいのが、媒体費の扱いです。クライアントの広告費を立て替えて媒体に払い、後から請求する流れですよね。
ここでの考え方は大きく2つあります。
| 処理の仕方 | 帳簿の見え方 | 気をつけること |
|---|---|---|
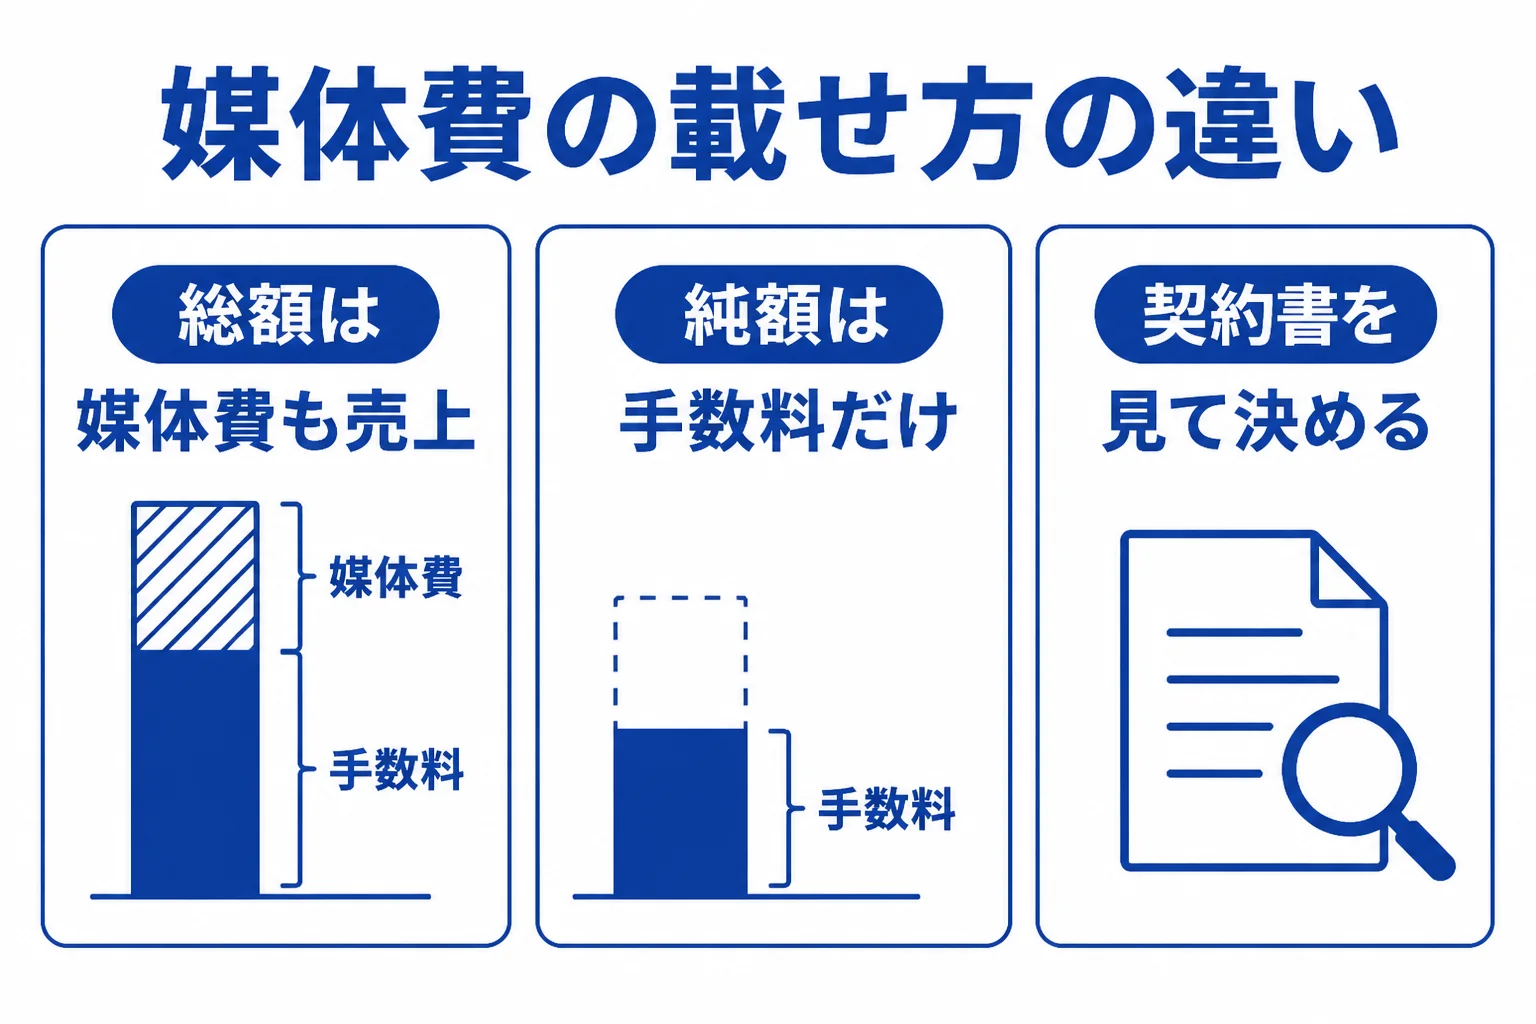
| 総額で載せる | 媒体費も売上と仕入に入れる | 売上が大きく見え、顧問料の区分も上がりやすい |
| 純額で載せる | 手数料部分だけを売上にする | 立替金と預り金の管理を丁寧にしないと残高が合わない |
どちらが正しいかは、取引の中身で変わります。自社が広告枠を仕入れて売っているのか、クライアントの代わりに払っているだけなのか、契約書や請求書の書き方を見て判断する話なんです。
例えば、こんな会話は顧問の場面でよくあります。
「運用代行の契約で、媒体費はうちのカードで払って実費で請求しています。売上に入れるべきですか?」
「契約書の書き方と、媒体との契約の名義を見せてください。そこで決めましょう」
会社の規模や採用している会計のルールでも扱いが変わることがあります。自社の取引がどちらに当たるかは、税理士に確認してから決めてみてください。
消費税とインボイスも絡んでくる
媒体費を総額で載せると、媒体への支払いが仕入になり、消費税の計算にも入ってきます。媒体側のインボイスがそろっているかの確認が、毎月の作業として増えるんです。
海外の広告媒体を使う場合は、請求書の発行元や消費税の扱いがさらに複雑になります。ここは自分で判断せず、顧問税理士に相談しておきたいところです。
なお、基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の課税仕入れならインボイスがなくても帳簿の保存だけで仕入税額控除できる「少額特例」があります。期間は令和11年9月30日までです。
広告代理店の顧問料を決める要素は?
同じ年商でも、広告代理店の顧問料は作業量で変わります。見積もりの時に見られやすいのは次の点です。
- 毎月の請求書の枚数と、クライアントの数
- 媒体の数と、カード払いか請求書払いか
- 外注のデザイナーやライターなど、個人への支払いの件数
- 立替金・預り金の残高を誰が合わせるか
個人の外注先への支払いは、内容によって源泉徴収が要ることがあります。源泉所得税は、原則として支払った月の翌月10日までに納めます。外注の多い代理店では、この確認だけでも毎月の作業になります。
広告費を先にもらう時は、預り金の管理がカギ
運用代行では、翌月分の広告費をクライアントから先に振り込んでもらう契約もありますよね。この場合、入金の時点ではまだ広告は出ていません。
先にもらったお金を売上にするのか、預り金として置いておくのかで、月ごとの利益の見え方が変わります。決算をまたぐ時は、どこまでが今期の分かを分けて考える必要があるんです。
『月末に残高が合わないけど、まあいいか』を何か月も続けると、決算の時にまとめて調べ直すことになります。税理士に毎月の残高チェックまで頼むか、自社で合わせて決算だけ見てもらうかを、契約の前に決めておきましょう。
『カードの明細から全部打ち込むのは無理…』という方は、記帳代行を足すかどうかで顧問料が変わります。税理士ドットコムが示す記帳代行の目安は、月額+5,000円〜+10,000円〜です。
- 直近の決算書で、売上に媒体費が入っているかを確かめる
- 手数料収入と媒体費を分けた金額を出しておく
- 毎月の請求書の枚数、媒体の数、外注先の数を書き出す
- 2〜3か所の税理士に同じ条件を伝えて見積もりを取る
税理士の選び方全体はスタートアップの税理士法人の選び方、顧問料の決まり方は税理士の顧問料相場で詳しく書いています。広告収益を扱う立場の話としてはYouTuberが税理士を選ぶ時のポイントも参考になります。
媒体費が増えて立替金の残高が合わなくなってきた代理店や、売上の載せ方を決めないまま決算を迎えそうな代理店は、広告の取引に慣れた税理士を探すと話が早く進みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
広告代理店は総額と純額のどちらで売上を載せればいいですか?
取引の中身で変わります。自社が広告枠を仕入れて売っているのか、クライアントの代わりに支払っているだけなのかを、契約書や請求書で見て判断します。自社の場合は、税理士に確認してから決めておきましょう。
顧問料の区分は、媒体費込みの売上で見られますか?
決まりはありません。税理士によって見方が違うので、見積もりの時に手数料収入と媒体費を分けて伝えると、作業量に合った金額が出やすくなります。
決算だけ頼むと、いくらくらいですか?
税理士ドットコムは、法人の決算申告のみの目安を15万〜25万円としています。ただ、立替金や預り金の残高を年1回だけで合わせるのは大変なので、取引の多い代理店は顧問契約の方が楽なことが多いです。
まとめ
- 広告代理店の顧問料は、税理士ドットコムが示す法人の目安(月額25,000円〜)が出発点
- 媒体費を売上に入れるかどうかで年間売上が変わり、区分もずれやすい
- 総額か純額かは取引の中身で決まるので、契約書を見せて税理士と決める
- 請求書の枚数・媒体の数・外注先の数をそろえて、同じ条件で見積もりを取る