当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
訪問介護やデイサービスを運営していると、『現場で手一杯なのに、会計や税金まで見ていられない』と感じることがありますよね。
結論から言うと、介護事業の税理士は「介護報酬の流れと人件費の処理に慣れているか」で選ぶのが近道です。この記事を読むと、介護事業所の会計で何を任せられて、どんな税理士なら安心かが分かります。
介護事業に強い税理士はどこで見分ける?
介護事業に強い税理士かどうかは、介護報酬の請求から入金までの流れ、介護保険サービスの消費税の扱い、職員の給与と源泉所得税の処理の3つを、こちらが説明しなくても分かっているかで見分けられます。面談でこの3点を質問してみるのがおすすめです。
税理士は全国どこでも同じ資格です。ただ、どの業種の顧問先が多いかは事務所によってかなり違うんです。
介護事業は、一般の小売店や飲食店と売上の入り方がまったく違います。利用者さんから受け取るのは自己負担分だけで、残りは国民健康保険団体連合会(国保連)へ請求して後から入金されますよね。
この仕組みを知らない税理士だと、毎月の試算表で「売上は立っているのに預金が少ない」理由の説明から始めることになります。
例えばこんなやり取りになることも。
「先月の売上がこんなにあるのに、なぜ口座にお金がないんですか」
「介護報酬はサービスを提供した月より後に入金されるので、その分が未収金になっています」
この会話がすぐできる税理士なら、介護事業所の顧問として話が早いはずです。
介護事業所の会計で論点になりやすいこと
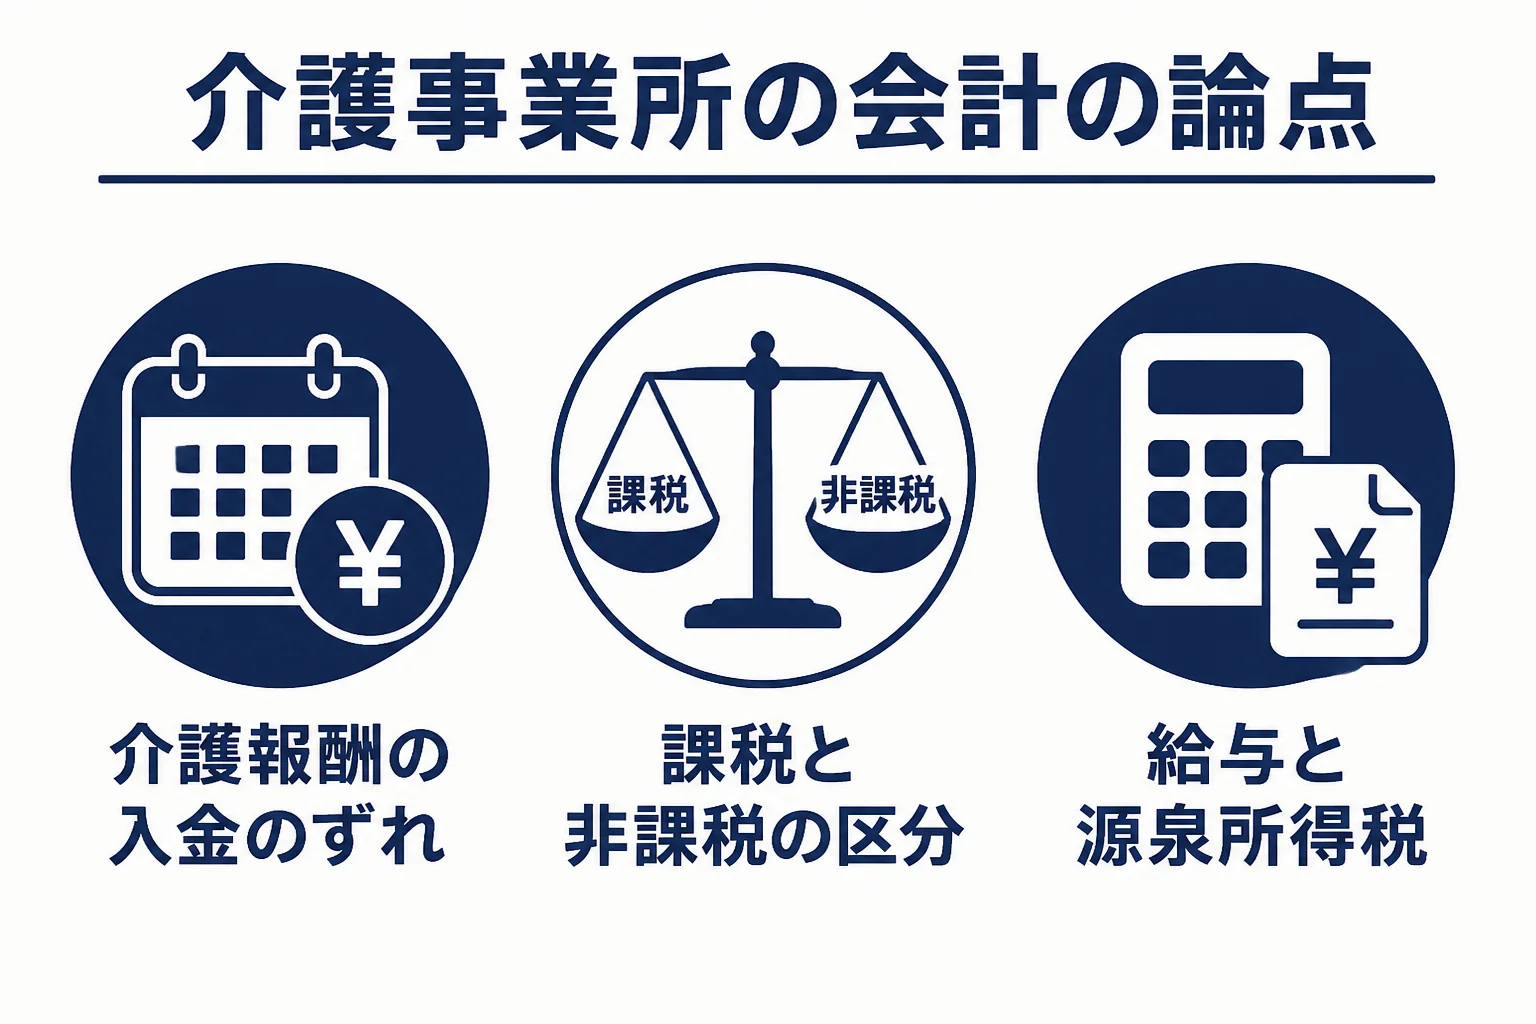
介護事業の会計には、ほかの業種にはない論点がいくつかあります。顧問を頼む前に、自分の事業所でどれが当てはまるか見ておきましょう。
| 論点 | 介護事業で起きること | 税理士に頼めること |
|---|---|---|
| 介護報酬の入金のずれ | 提供月と入金月がずれ、未収金が出る | 未収金の管理と資金繰りの見通し |
| 消費税の扱い | 介護保険サービスは非課税、送迎などは課税になる場合がある | 課税と非課税の売上の区分 |
| 人件費 | ヘルパーなど職員の給与が費用の中心 | 給与計算、源泉所得税、年末調整 |
| 利用者負担分 | 毎月の請求と入金の確認が必要 | 未入金の確認方法の相談 |
| 開業・設備の資金 | 車両や事業所の準備に資金がいる | 融資の事業計画づくりの支援 |
特に消費税は気をつけたいところです。国税庁のタックスアンサー「非課税となる取引」では、介護保険法に基づく保険給付の対象となる居宅サービスや施設サービスなどが非課税とされています。
ただ、同じページでは、利用者の選択による特別な居室の提供や送迎などの対価は非課税取引に当たらないとも書かれています。介護保険の外で受け取るお金がある事業所は、売上の区分を税理士と一緒に確認しておくと安心です。
訪問介護は人件費と給与の処理がポイント
訪問介護は、ヘルパーさんの人件費が費用の大部分を占めますよね。だからこそ、給与まわりの処理に強い税理士だと助かるんです。
給与を払うと、事業所は源泉所得税を預かって納めることになります。国税庁のタックスアンサー No.2505では、原則として給与を支払った月の翌月10日までに納付するとされています。
給与の支給人員が常時10人未満なら、納期の特例を使えます。この場合は1月から6月分を7月10日、7月から12月分を翌年1月20日にまとめて納める形です。
例えば、ヘルパーさん8人で訪問介護事業所を法人として運営するケースを考えてみてください。納期の特例を使えば、源泉所得税の納付は年2回にまとめられます。
ただ、職員が増えて10人以上になると扱いが変わります。採用を増やす予定がある時は、早めに税理士へ伝えておきましょう。
年末には年末調整もあります。直行直帰のヘルパーさんが多い事業所だと、書類の回収だけでも一苦労ですよね。給与計算や年末調整まで顧問の範囲に含めるかは、最初の見積もりの段階で確認しておくのがおすすめです。
介護事業の顧問税理士の選び方
『介護に詳しい税理士って、どうやって探せばいいの?』という方も多いはずです。面談の前に、次の点を見ておきましょう。
- 介護事業や福祉事業の顧問先があるか
- 介護報酬の入金のずれを踏まえた資金繰りの相談に乗れるか
- 課税と非課税の売上を分けて処理できるか
- 給与計算や年末調整を顧問の範囲に含められるか
- 加算の配分など、人件費の相談に一緒に乗ってもらえるか
- 融資を受ける時の事業計画づくりを手伝ってもらえるか
開業や事業所の増設で融資を考えているなら、認定経営革新等支援機関になっている税理士も選択肢です。日本政策金融公庫の新規開業・スタートアップ支援資金では、認定経営革新等支援機関の指導と助言を受けている人が特別利率の対象になる場合があります。
開業前後の税理士の付け方は、スタートアップが顧問を頼むべき時期の目安でも詳しく解説しています。
介護事業の顧問料はどれくらい?
『介護に詳しい税理士だと、顧問料も高いのでは』と心配になりますよね。実は、税理士の報酬は自由に決められていて、公的な基準はありません。報酬規定は2002年に廃止され、今は依頼内容に応じて税理士が金額を提示する形です。
目安として、税理士ドットコムが示す法人の顧問料(毎月訪問の場合)は次のとおりです。
| 年間売上 | 顧問料(毎月) | 決算料 |
|---|---|---|
| 1,000万円未満 | 25,000円〜 | 100,000円〜 |
| 1,000万〜3,000万円未満 | 30,000円〜 | 120,000円〜 |
| 3,000万〜5,000万円未満 | 35,000円〜 | 140,000円〜 |
| 5,000万〜1億円未満 | 40,000円〜 | 160,000円〜 |
同じ目安では、給与計算は1人1,000円、年末調整は従業員10人まで2万円で、1人増えるごとに1,000円とされています。介護事業所は職員が多いので、この部分が見積もりに効いてくることも。
これはあくまで民間の目安です。実際の金額は、訪問の回数や記帳を自分でするかどうかで変わるので、複数の税理士から見積もりを取って比べてみてください。顧問料の決まり方は税理士の顧問料相場でも解説しています。
ヘルパーさんが増えて給与計算が回らなくなってきた、事業所を増やすので融資の相談がしたい。そんな状況なら、介護事業に慣れた顧問税理士を探しておくとぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
介護事業所は消費税を払わなくていいのですか?
介護保険法に基づく居宅サービスや施設サービスなどは消費税の非課税取引です。ただ、利用者の選択による特別な居室や送迎などの対価は非課税に当たらないとされています。自分の事業所の売上がどちらかは、税理士に確認してみてください。
小さな訪問介護事業所でも顧問税理士は必要ですか?
職員が少なくても、給与計算や源泉所得税の納付、年末調整は毎年発生します。自分で処理できているなら決算だけのスポット依頼もありますが、手が回らないなら顧問契約を考えてみてもいいはずです。
介護に詳しいかどうかは、どう確かめればいいですか?
面談で介護報酬の入金のずれや、課税と非課税の売上の区分について聞いてみるのが手軽です。説明しなくても話が通じるかどうかで、慣れているかが分かります。
まとめ
- 介護事業の税理士は、介護報酬の流れと人件費の処理に慣れているかで選ぶ
- 介護保険サービスは消費税の非課税取引、送迎などは非課税に当たらない場合がある
- 給与の支給人員が常時10人未満なら源泉所得税の納期の特例を使える
- 顧問料に公的な基準はなく、税理士ドットコムの目安を参考に見積もりで比べる