当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
外壁塗装の現場が終わってみたら、思ったほど利益が残っていない。足場代や塗料の分をきちんと現場ごとに見られていない、という塗装業の方は多いはずです。
結論から言うと、塗装業の税理士は「現場ごとの原価をつかむ仕組みと、元請けとのやり取りに慣れているか」で選ぶのがおすすめです。この記事では、面談で確かめたいポイントと頼み方の目安が分かります。
塗装業の顧問税理士は何を基準に選ぶ?
塗装業の顧問税理士は、足場代と塗料の現場ごとの原価管理、年をまたぐ工事の売上の時期、元請けからのインボイスの依頼への対応を、自分の請け方に合わせて説明できる人を選びましょう。
『帳簿は年に一回まとめて付ければいい』と思っている方もいるかもしれません。
ただ、塗装業は現場ごとに足場、塗料、職人の手間がかかり、利益の出方が一件ずつ違うんです。まとめて付けると、どの現場で損をしたのかが見えなくなります。
| 塗装業の特徴 | 帳簿で起きやすい困りごと | 税理士に頼めること |
|---|---|---|
| 足場を外注している | 現場ごとの足場代が分からなくなる | 現場別に原価をまとめる方法を作る |
| 塗料をまとめ買いする | 余った塗料の扱いがあいまい | 在庫と原価の分け方を決める |
| 元請けからの下請け | 支払いまでの期間が長い | 入金予定と資金繰りを一緒に見る |
| 一人親方の職人に頼む | 外注費か給与か迷う | 契約の形を一緒に確認する |
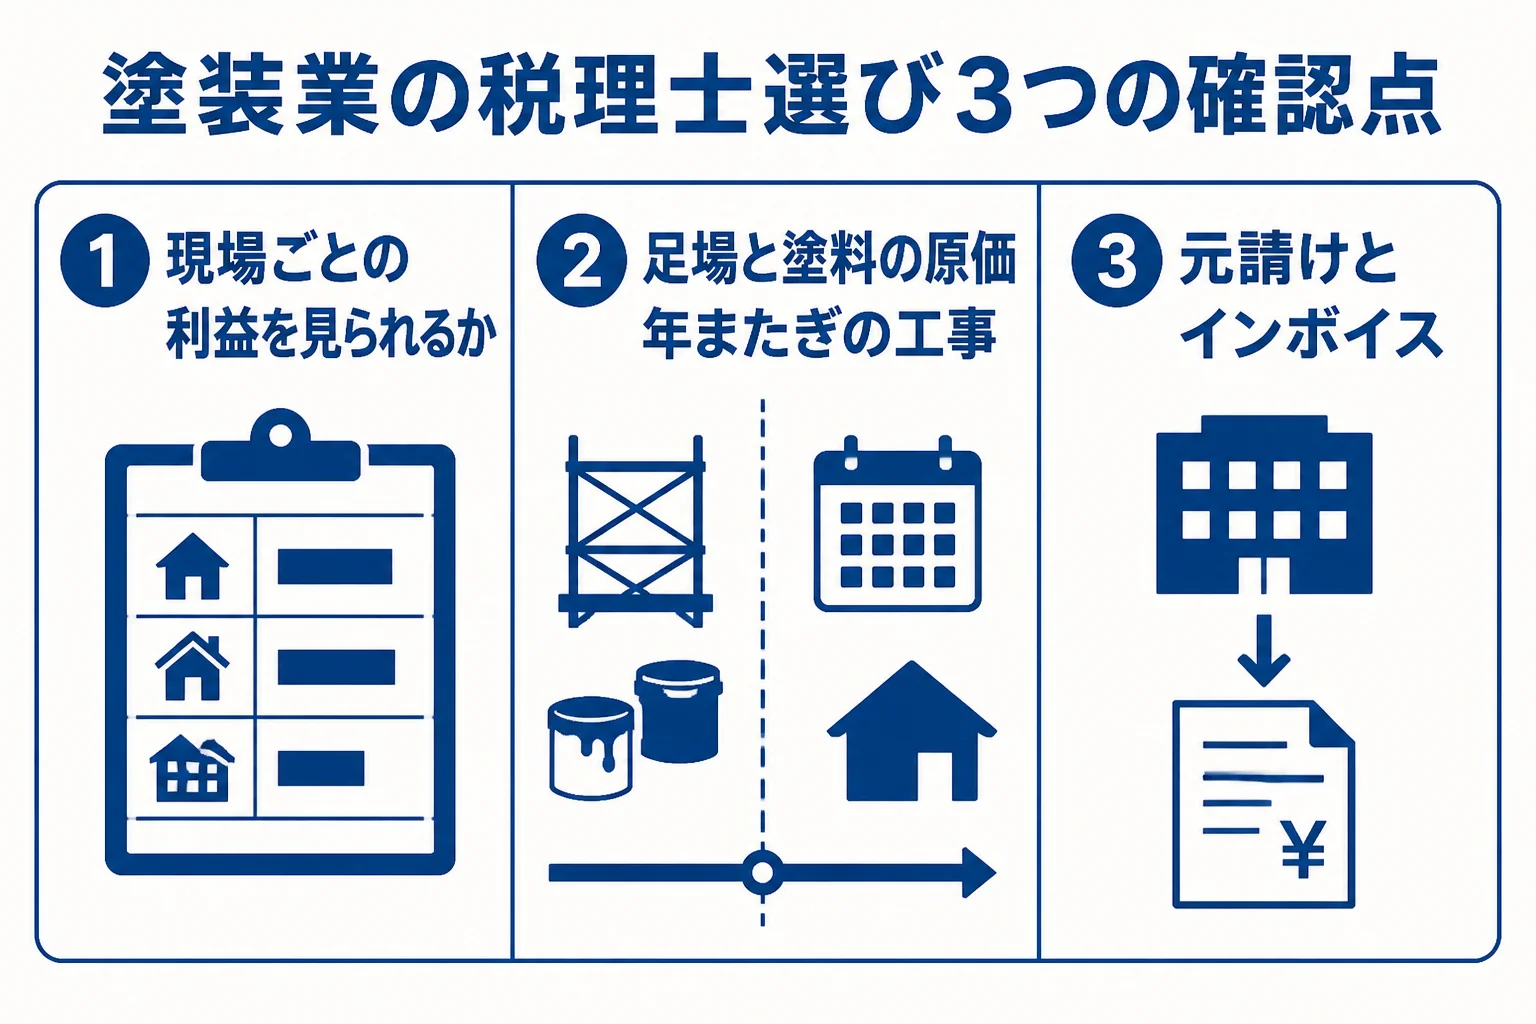
足場代と塗料の原価は、現場ごとにどう管理する?
ここが塗装業の税理士選びで大事なところです。
例えば、戸建ての外壁塗装を月に数件請けているケースです。足場業者への支払い、塗料店への支払い、職人さんへの手間賃を現場ごとに分けておけば、見積もりの甘い現場がすぐ分かります。
税理士には、こんなことを相談できます。
- 請求書や納品書に現場名を書いてもらい、現場ごとに集計する
- まとめ買いした塗料を、どの現場で使ったか記録する
- 年末に残っている塗料やシンナーを在庫として数える
面談では、こう聞いてみてください。
「足場代と塗料を現場ごとに分けて、利益を見られるようにしたいんですが、どう帳簿を付ければいいですか?」
ここで会計ソフトの部門や補助科目の使い方まで提案してくれる人なら、現場の仕事を分かっている証拠です。
現場ごとの原価が分かると、次の見積もりにも活かせます。塗料の仕入れ値が上がった時に、どの工事の単価を見直せばいいかが数字で見えるからです。
「この前の現場、結局いくら残ったんだろう」と月末に考え込むことが減るだけでも、気持ちがずいぶん楽になりますよね。
自社で足場の資材を持っている場合は、その資材の経費の分け方も論点になります。国税庁の説明では、減価償却資産は使える期間にわたって分けて経費にし、取得価額が10万円未満のものなどは使い始めた年に全額を経費にします。(国税庁 タックスアンサー No.2100)
どの資材がどちらにあたるかは、買い方や金額で変わります。判断は税理士に確認しておきましょう。
年をまたぐ工事の売上はいつ計上する?
12月に始まって1月に終わる現場、ありますよね。
『入金は1月だから、来年の売上でいいでしょ?』と思いがちです。ただ、売上を計上する時期は入金日ではなく、工事の引き渡しなど取引の実態で考えるのが基本なんです。
材料費だけ先に払って売上が翌年になると、年ごとの利益が大きくぶれます。年末の時点で途中の現場があれば、その原価をどう扱うかも税理士と決めておきましょう。
「12月末の時点で途中の現場が2件あります。かかった塗料代はどうすればいいですか?」
この質問に、現場の進み具合を聞いたうえで答えてくれる税理士を選びたいところです。
大きな改修工事で、着手金や中間金を先に受け取るケースもありますよね。受け取ったお金をいつの売上にするかも、あわせて確認しておくと安心です。
元請けからインボイスを求められたら?
元請けの会社から『インボイスの登録番号を教えてください』と言われた方も多いのではないでしょうか。
インボイス制度は令和5年10月1日に始まっています。免税事業者が登録して課税事業者になった場合、令和5年10月1日から令和8年9月30日の日の属する課税期間までは、納める税額を売上税額の2割にできる特例があります。小規模な個人事業者には、令和9年・令和10年の課税期間に3割にできる特例も新しく設けられています。(国税庁 タックスアンサー No.6498)
登録するかどうかは、取引先の顔ぶれで考え方が変わります。
| 主な取引先 | 考え方の目安 |
|---|---|
| ほとんどが元請けの会社 | 登録を前向きに検討する |
| ほとんどが個人宅からの直接の依頼 | 登録しない選択も考えられる |
| 両方が混ざっている | 元請けの意向と納税額を比べて決める |
どちらが得かは、売上や経費の中身で変わります。試算は税理士に頼んでから決めましょう。
一人親方の職人さんに仕事を回している場合は、その支払いが外注費か給与かも確認が必要です。給与にあたると源泉所得税の手続きが増えるので、働き方を伝えて税理士に相談してみてください。
顧問契約か、確定申告だけか
税理士の報酬は自由化されていて、公的な料金表はありません。目安として、税理士ドットコムが示す相場を見てみましょう。
| 頼み方 | 税理士ドットコムが示す目安 | 向いているケース |
|---|---|---|
| 青色の確定申告だけ(売上1,000万円未満) | 7万円〜 | 一人親方で現場数が少ない |
| 個人の顧問(売上1,000万〜3,000万円未満・毎月) | 月25,000円〜、確定申告料100,000円〜 | 職人を抱え、元請けの仕事が中心 |
| 法人の顧問(売上3,000万〜5,000万円未満・毎月) | 月35,000円〜、決算料140,000円〜 | 法人にして現場を複数同時に回す |
例えば、一人親方として元請けから年に数十件の現場を請けているケースなら、確定申告だけ頼む形でも回りやすいです。
一方で、年商4,000万円ほどの法人で職人を雇い、足場の資材も持っているなら、原価管理と人件費の相談が毎月出てくるので顧問契約のほうが楽になりやすいです。
一人親方から法人にした時の料金の考え方は塗装業の税理士顧問料の相場、料金の決まり方の全体像は税理士の顧問料相場で詳しく説明しています。
- 足場代と塗料を現場ごとに集計する方法
- 年末に途中の現場がある時の扱い
- 元請けからインボイスを求められた時の判断
- 一人親方への支払いが外注費か給与か
- 顧問料に何が含まれ、決算料は別か
現場ごとの利益が見えない、元請けからインボイスの話が来た、法人にするか迷っている。こんな状況なら、塗装業の帳簿に慣れた顧問税理士を探すと、見積もりの精度も上げやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
塗装業の一人親方でも顧問税理士は必要ですか?
必要かどうかは現場の数や取引先によります。確定申告だけのスポット依頼もあるので、まずは任せたい範囲を相談してみてください。
まとめ買いした塗料は、買った時に経費にしていいですか?
年末に使い切れずに残った塗料は、在庫として扱うのが基本の考え方です。どこまで在庫として数えるかは、税理士に確認しましょう。
元請けにインボイス登録を断ると、取引に影響しますか?
影響は取引先の考え方によって変わります。登録した場合の納税額と比べて判断できるよう、税理士に試算してもらってから元請けと話すと安心です。
まとめ
- 塗装業の税理士は、現場ごとの原価管理と元請け対応に慣れているかで選ぶ
- 足場代と塗料は現場名を付けて集計し、余った塗料は在庫として数える
- 年をまたぐ工事は、売上と原価の時期を税理士と決めておく
- インボイス登録は、元請けの意向と納税額を比べて判断する