当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
車検や修理の予約で毎日手いっぱいなのに、月末になると請求書と領収書の山。『帳簿のことまで手が回らない』という整備工場の経営者さんは多いはずです。
結論から言うと、自動車整備工場の顧問税理士は「車検の法定費用を売上と分けて扱えるか」と「部品在庫と設備の話が通じるか」の2点で選ぶと失敗しにくいです。
この記事を読めば、面談で何を聞けば整備業に慣れた税理士か見分けられるかが分かります。
自動車整備工場の顧問税理士は何を基準に選べばいい?
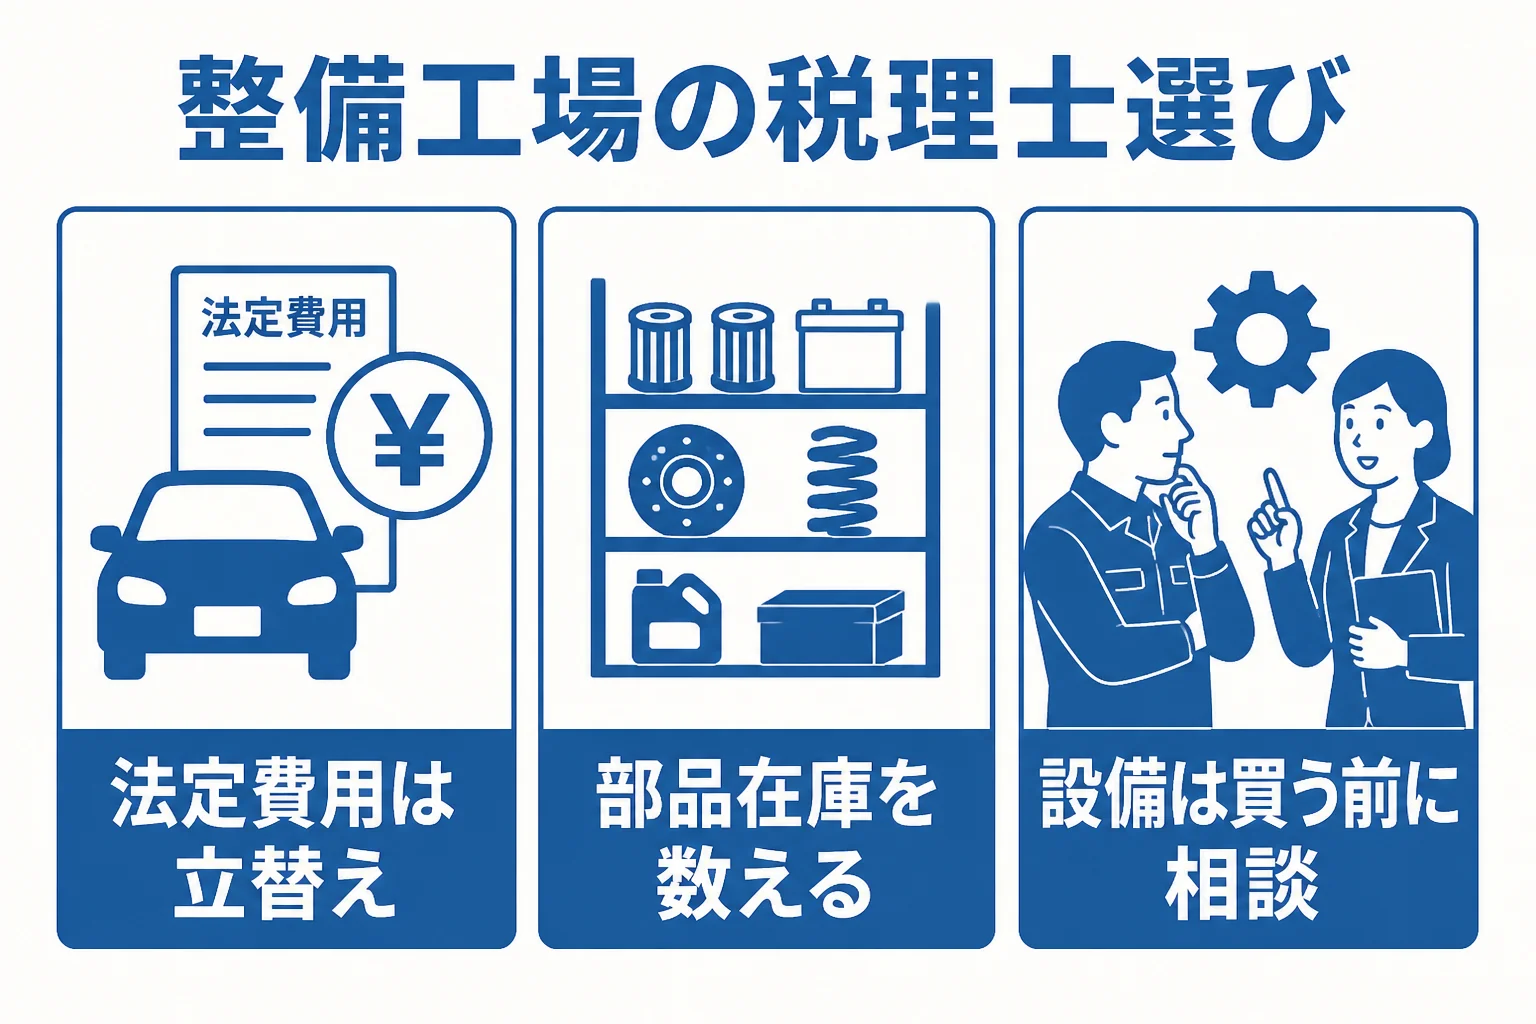
自動車整備工場の税理士選びは、車検の法定費用(自動車重量税・自賠責保険料・印紙代)を立替えとして整理できるか、部品やオイルの在庫を年末にどう数えるか、リフトなど設備の買い替えを早めに相談できるか、の3つで見るのがおすすめです。
整備工場のお金の流れは、ほかの業種とちょっと違うんです。
車検の時、お客様から受け取る金額の中には、整備工場の売上ではないお金が混ざっていますよね。自動車重量税や自賠責保険料、検査の印紙代です。
ここを売上と一緒に入れてしまうと、売上が実際より大きく見えます。消費税の計算にも影響が出ることがあります。
『そんなの、どこの税理士でも分かるでしょ?』と思いますよね。
ただ、普段は飲食店や小売店ばかり見ている事務所だと、月ごとの帳簿で車検の立替えが混ざっていても気づかれないことも。だからこそ、最初の面談で整備業の取引をどれだけ具体的に話せるかを見てほしいんです。
全体的な税理士の選び方や頼む時期は、税理士法人の選び方と顧問を頼む時期の目安でもまとめています。
車検の法定費用は「売上」ではないって本当?
実は、ここが整備工場で一番つまずきやすいところです。
国税庁の説明では、自動車重量税を納めるのは「自動車検査証の交付等を受ける者」、つまり車の持ち主です(国税庁 No.7192 自動車重量税のあらまし)。
整備工場はそれをお客様の代わりに払っている形なので、立替金として扱うのが一般的なんです。
また、保険料は消費税の非課税取引に入っています(国税庁 No.6201 非課税となる取引)。自賠責保険料も、整備料金と同じ感覚で10%の消費税を乗せて計算するものではありません。
車検の請求書に含まれるお金を、ざっくり分けるとこうなります。
| 請求書の項目 | 中身 | 帳簿での扱いの考え方 |
|---|---|---|
| 自動車重量税 | 車の持ち主が納める国税 | 立替えとして売上と分ける |
| 自賠責保険料 | 保険会社へ払う保険料 | 立替えとして売上と分ける |
| 検査の印紙・証紙代 | 手続きの手数料 | 立替えとして売上と分ける |
| 点検・整備料金 | 工場の作業の対価 | 工場の売上(消費税の対象) |
| 部品・オイル代 | 交換した部品の販売 | 工場の売上(消費税の対象) |
| 車検代行手数料 | 手続き代行の対価 | 工場の売上(消費税の対象) |
『うちは全部まとめて売上で入れてた…』という場合も、慌てなくて大丈夫です。どう直すかは、顧問を頼む税理士に過去の帳簿を見てもらって相談しましょう。
個別の処理は工場ごとに事情が違うので、最終的な判断は税理士に確認してみてください。
部品の在庫や設備のことも相談できる?
部品やオイルの在庫はどう数えればいい?
ブレーキパッドやワイパー、オイルにタイヤ。整備工場の棚には、まだ使っていない部品がけっこう並んでいますよね。
決算の時は、この使っていない部品を「在庫」として数える必要があります。数え漏れがあると、利益が少なく出てしまうんです。
評価の方法は届け出で選べます。届け出をしない場合は、決算に一番近い時期に仕入れた単価で計算する「最終仕入原価法」になります(国税庁 A1-17 所得税の棚卸資産の評価方法の届出手続)。
例えばこんな場面です。
「オイルはドラム缶で買ってるんですが、半分くらい残ってる分も在庫ですか?」
「はい、使っていない分は在庫になります。何リットル残っているか、決算日に記録しておきましょう」
整備業に慣れた税理士なら、こうした細かい質問にもすぐ答えてくれます。
- 決算日に部品・オイル・タイヤを数える手順を一緒に決めてくれるか
- 預かり中の車の部品と、自社の在庫を分けて考えてくれるか
- 部品商への支払いが掛けの時に、未払いの計上まで見てくれるか
- 評価方法の届け出をしているか確認してくれるか
リフトやテスターの買い替えは誰に相談する?
整備工場にとって、リフトや車検用のテスターは欠かせない設備ですよね。
こうした設備は、買った年に全額を経費にするのではなく、何年かに分けて経費にする「減価償却」が基本です。
ただ、青色申告をしている中小企業者などには、一定の金額未満の資産を買った年にまとめて経費にできる特例もあります。金額の上限や期限は改正で変わるので、国税庁のページ(国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例)で最新の内容を確認しておきましょう。
ここが大事なところです。設備の話は「買った後」より「買う前」に相談した方が選べる手が増えます。
例えば、決算の数か月前に大きな設備の買い替えを考えているなら、今期に買うか来期に回すかで税金が変わることも。顧問税理士なら、月々の数字を見ながら一緒に考えてもらえます。
設備の更新を控えた工場の顧問料の目安は、自動車整備工場の税理士顧問料の相場と設備の買い替え相談の費用で詳しく書いています。
顧問契約・スポット・自分で、どれが合う?
『うちの規模で毎月お金を払って顧問を頼む意味ある?』と迷う方もいますよね。
目安として、工場の状況ごとに分けるとこうなります。判断は工場ごとに違うので、あくまで考え方の例として見てみてください。
| 工場の状況(例) | 合いやすい頼み方 | 理由 |
|---|---|---|
| 個人で営む小さな工場、売上1,000万円未満、家族だけ | 確定申告だけスポット依頼か自分で | 取引の種類が少なく、会計ソフトでも回しやすい |
| 個人で営み、売上1,000万〜3,000万円、従業員あり | 顧問契約(3か月に一度など) | 給与の源泉徴収や車検の立替えの管理が増える |
| 法人化済み、整備士を数人雇用、設備の更新予定あり | 毎月の顧問契約 | 決算対策や設備の買い替えを決算前に相談したい |
従業員を雇っていると、給与から源泉徴収した所得税を原則として翌月10日までに納める必要があります。常時10人未満なら、半年ごとにまとめて納める「納期の特例」も使えます。こうした毎月の作業が増えてくると、顧問契約の方が楽になりやすいです。
例えば、個人で営む工場で車検の台数が増えて整備士を雇い始めたケースなら、記帳と給与の両方を見てもらえる顧問契約が向いています。
- 直近の売上、車検の台数の感覚、従業員の数をメモする
- 車検の請求書を1枚用意し、法定費用の扱いを面談で聞く
- 在庫と設備の相談にどこまで乗ってもらえるか確認する
- 顧問料と決算料の見積もりを2〜3か所でそろえて比べる
車検の台数が増えて記帳が追いつかない、整備士を雇って給与計算が始まった、法人化を考えている。そんな状況なら、整備業の取引に慣れた顧問税理士を紹介してもらうと、探す手間がぐっと減ります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
整備工場の専門の税理士でないとダメですか?
専門をうたっていなくても大丈夫です。面談で車検の法定費用の扱いや部品在庫の数え方を聞いてみて、具体的に答えてくれるかで判断してみてください。
車検の法定費用を売上に入れてしまっていました。どうすればいいですか?
どの年の帳簿にどう入っているかで直し方が変わります。自己判断で直さず、税理士に過去の帳簿を見てもらって相談しましょう。
中古車の販売もしています。同じ税理士に頼めますか?
頼めます。ただ、車両の在庫や仕入れの管理が増えるので、面談の時に販売もしていることを伝えて、対応できるか確認しておくと安心です。
まとめ
- 車検の法定費用(重量税・自賠責・印紙代)を売上と分けて扱えるかを面談で確かめる
- 部品やオイルの在庫を決算日に数える手順を一緒に決めてくれる税理士を選ぶ
- リフトやテスターの買い替えは買う前に相談すると選べる手が増える
- 従業員を雇い給与計算が始まったら顧問契約を考えるタイミング