当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
印刷機の入れ替えを考えている。決算のたびに用紙の在庫をどう数えるかで悩む。印刷会社の経営者なら、こんな場面に覚えがありますよね。
結論から言うと、印刷会社の顧問税理士は「設備の買い方と償却の相談に乗れるか」「在庫の評価を一緒に決めてくれるか」で選ぶと失敗しにくいです。
この記事では、印刷会社ならではのお金の動きと、税理士に確認しておきたい質問を順番にお伝えします。
印刷会社の顧問税理士は何で選べばいいの?
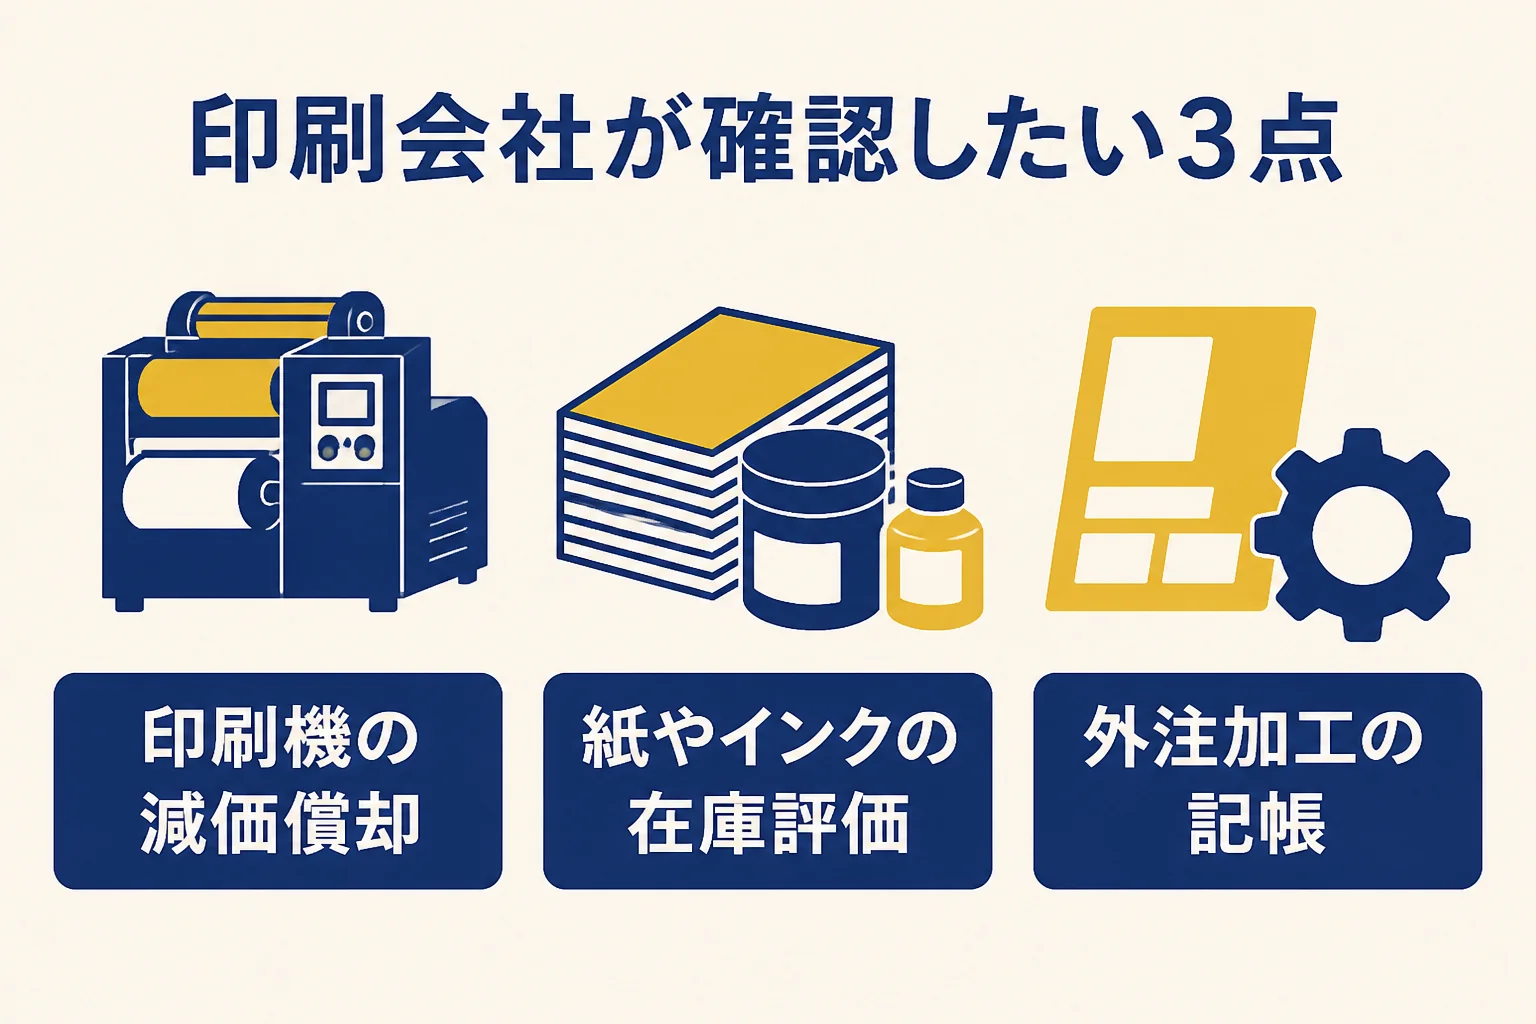
印刷会社の税理士選びは、印刷機などの高額な設備の減価償却と、用紙やインクの在庫の評価方法に慣れているかで見ます。そのうえで、外注加工の多い取引の記帳まで任せられるかを確認しておきましょう。
税理士は誰に頼んでも同じ。そう思っている方も多いはずです。
実は、税理士の得意分野はかなり分かれています。飲食店に強い人もいれば、IT企業ばかり見ている人もいます。
印刷業は、設備が重くて在庫もある業種です。毎月の売上管理だけでなく、何年もかけて費用にしていく機械と、期末に数える紙の両方が決算に響きます。
だからこそ、同じような製造業や設備を持つ会社を見てきた税理士だと、話が早いんです。
『うちは小さい会社だから、そこまで考えなくても…』と感じるかもしれません。ただ、印刷機は1台で大きな金額になるため、買い方ひとつで税金の出方が変わります。規模が小さいほど、この差は経営に響きやすいんです。
ほかの業種で設備の多い会社がどう税理士を選んでいるかは、自動車整備工場の税理士選びも参考になります。
印刷機の減価償却で税理士に聞いておきたいこと
印刷機や断裁機、製本機は、買った年に全額を費用にはできません。何年かに分けて少しずつ費用にしていきます。これが減価償却です。
ここで差が出るのが、「いつ買うか」「どう買うか」の相談です。
例えば、決算の直前に新しい印刷機を入れるのか、翌期の初めに入れるのか。リースにするのか、借入れをして買うのか。こうした選び方で、その期の利益と税金は変わってきます。
相談の場面は、こんな感じです。
「来年の春にオフセット機を入れ替えたいんですが、今期中に契約したほうがいいですか?」
「今期の利益の見込みと、資金繰りを見てから決めましょう。リースとの比較も出しますね」
こんなやり取りがすぐにできる税理士だと心強いですよね。
少額の設備には特例があります
インクジェットのプリンターや周辺機器のように金額が小さめの設備には、特例があります。
国税庁のタックスアンサーによると、青色申告をしている中小企業者等は、取得価額が40万円未満の減価償却資産を、年間の合計300万円まで、使い始めた年に全額費用にできます。対象は令和11年3月31日までに取得などして使い始めたものです。
この特例は、明細書を確定申告書に付けて申告することが条件です。細かい要件は国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例で確認できます。
どの設備がこの特例に当てはまるかは、判断が分かれることもあります。迷ったら税理士に確認しておきましょう。
紙やインクの在庫はどう評価する?
印刷会社には、用紙、インク、刷版の材料など、たくさんの在庫がありますよね。決算の時には、これを棚卸しして金額をつけます。
この「在庫にいくらの値段をつけるか」を決めるのが、棚卸資産の評価方法です。
評価方法は、届出をして選ぶことができます。法人の場合、国税庁の手続案内では、設立第1期の確定申告書の提出期限までに届け出ることになっています(国税庁 C1-25 棚卸資産の評価方法の届出)。
届出をしなかった場合は、法令で決まった方法(最終仕入原価法)になります。個人事業の場合も、国税庁 A1-17 所得税の棚卸資産の評価方法の届出手続に同じ説明があります。
『そもそも届出なんて出したかな…』という方も、実は少なくありません。顧問税理士を付けたら、最初に今の届出の状況を見てもらうと安心です。
印刷会社の在庫で迷いやすい点
紙の値段は仕入れの時期で変わります。同じ用紙でも、仕入れた時期によって単価が違うことがあるんです。
また、刷り上がったけれど納品前のチラシや、途中まで加工が進んだ冊子もあります。こうした「作りかけ」の扱いも決算では論点になります。
| 在庫の種類 | 印刷会社での例 | 税理士に確認したいこと |
|---|---|---|
| 原材料 | 用紙、インク、刷版の材料 | 評価方法の届出の有無と、どの単価で数えるか |
| 作りかけの品 | 印刷済みで製本前の冊子 | 決算をまたぐ案件をどう扱うか |
| 完成品 | 納品待ちのチラシ、名刺 | 売上を計上する時期との合わせ方 |
| 古くなった在庫 | 使う見込みのない特殊紙 | 処分や評価損の扱いができるか |
どこまでを在庫に入れるかは会社の実態で変わります。判断は税理士に確認してください。
外注加工が多い印刷会社の記帳はどこまで任せる?
印刷会社は、自社で全部を刷るとは限りませんよね。製本や加工、特殊な印刷を協力会社にお願いすることも多いはずです。
こうなると、売上の案件ごとに外注費がひも付き、記帳の量が一気に増えます。
インボイスの確認も手間になります
協力会社の中には、個人の職人さんや小さな工房もあります。インボイス制度は令和5年10月1日に始まりました。
仕入れ先が免税事業者の場合、仕入税額控除には経過措置があり、その期間は令和13年9月30日までです。取引先ごとに登録の有無を確かめる作業は、地味に時間がかかります。
『そこまで手が回らない…』という場合は、記帳代行まで頼めるかを最初に聞いておきましょう。
- 設備の多い製造業やものづくりの会社を見た経験があるか
- 印刷機の買い替えやリースの相談に乗ってもらえるか
- 棚卸資産の評価方法の届出を一緒に見直してもらえるか
- 案件ごとの外注費の記帳まで任せられるか
- 協力会社のインボイス登録の確認を手伝ってもらえるか
例えば、年商8,000万円で社員10人の印刷会社なら、毎月の記帳と給与計算、決算までを顧問契約でまとめて頼むケースが多くなります。
一方、家族で営む小さな印刷所で取引先が少ないなら、日々の記帳は自分でして決算と申告だけ頼む方法もあります。
| 状況の例 | 向いている頼み方 |
|---|---|
| 社員がいて設備投資の予定もある | 顧問契約で毎月の記帳から決算まで |
| 家族経営で取引先が少ない | 記帳は自分で、決算と申告をスポットで |
| 設備の買い替えだけ相談したい | 単発の相談から始めて、相性を見て顧問へ |
料金の目安は、印刷会社の税理士顧問料の相場で詳しくお伝えしています。
設備の入れ替えを控えている、在庫の数え方に自信がない、外注先が増えて記帳が追いつかない。こんな状況なら、一度顧問税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
印刷会社は製造業に強い税理士を選べば大丈夫ですか?
製造業の経験は大きな手がかりです。ただ、印刷は案件ごとに仕様が違い、外注も多い業種です。面談で、受注から納品までのお金の流れを説明して、話がすんなり通じるかを見ておくと安心です。
棚卸資産の評価方法は後から変えられますか?
変更の手続きはあります。ただし、手続きの時期や認められるかどうかには決まりがあるので、変えたい時は早めに税理士に相談してみてください。
印刷機はリースと購入のどちらが得ですか?
会社の利益の見込みや資金繰りで答えが変わります。どちらが合うかは、数字を見たうえで税理士に確認するのが近道です。
まとめ
- 印刷会社の税理士は、設備の償却と在庫の評価に慣れているかで選ぶ
- 少額の設備には、中小企業者等向けの特例がある
- 棚卸資産の評価方法は届出で選べる。今の状況を最初に確認してもらう
- 外注やインボイスの手間が大きいなら、記帳代行まで頼めるか聞いておく