当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
ドル建ての請求書に、日によって変わる為替レート。『この取引、帳簿には何円で入れればいいの?』と手が止まってしまうこと、ありますよね。
結論から言うと、貿易会社の顧問税理士は「外貨建て取引の円換算のルールを決めてくれるか」と「輸出免税の書類まで見てくれるか」で選ぶのがおすすめです。
この記事を読めば、面談で何を聞けば貿易の実務に慣れた税理士か見分けられるかが分かります。
貿易会社の顧問税理士はどう選べばいい?
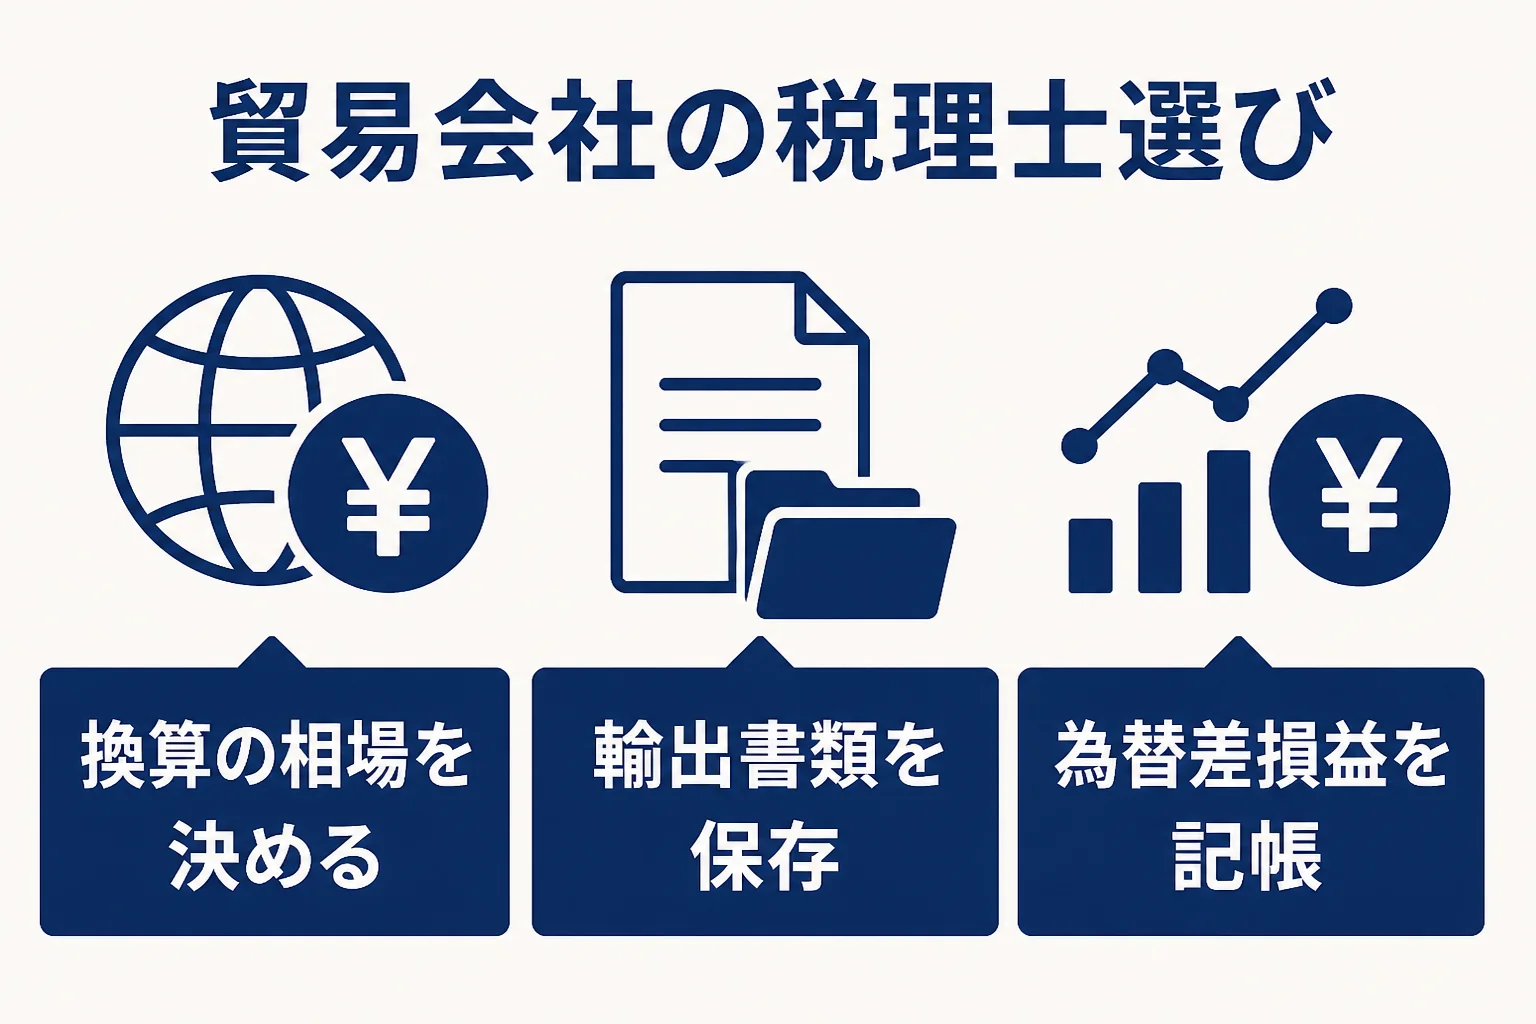
貿易会社の税理士選びは、外貨建て取引を何の相場で円に換算するかを一緒に決めてくれるか、輸出免税に必要な輸出許可書などの保存まで確認してくれるか、為替差損益を毎月の数字に反映してくれるか、の3つで見ると失敗しにくいです。
貿易会社の帳簿は、国内だけで商売している会社と比べて考えることが多いんです。
売上や仕入れが外貨で決まり、入金や支払いの時には為替レートが変わっています。さらに、輸出の売上は消費税が免除される一方で、その条件として書類の保存が求められます。
『会計ソフトが自動でやってくれるんじゃないの?』と思う方もいますよね。
ただ、どの日のどの相場を使うか、どの取引が輸出免税になるかは、会社が決めて続けていく部分です。ソフトの設定を決めるところで、税理士の経験の差が出やすいんです。
面談でこんな返事なら少し注意
最初の面談で、外貨の取引について聞いてみてください。返ってくる答えで、慣れているかどうかがだいたい分かります。
例えば「為替はよく分からないので、全部入金した日の金額で入れておきましょう」という返事なら、少し注意したいところです。売上の時期と入金の時期がずれる貿易では、それだと毎月の利益の数字がぶれてしまいます。
逆に、取引の流れを聞いたうえで「この会社なら月平均の相場で続けるのが楽そうですね」のように、会社に合わせた提案をしてくれる税理士なら心強いですよね。
法人税の申告は、事業年度が終わった翌日から2か月以内です。決算の直前に換算のやり直しが出ると間に合わなくなることもあるので、毎月の段階で外貨の扱いをそろえてくれる人を選んでおきましょう。
業種に関係なく、税理士法人の選び方や頼む時期の目安は税理士法人の選び方と顧問を頼む時期の目安でまとめています。
外貨建て取引は何円で帳簿に入れる?
ここが貿易会社で最初につまずくところです。
法人税の取扱いでは、外貨建て取引の円換算は、取引日の電信売買相場の仲値(TTM)が原則とされています。継続して使うことを条件に、電信売相場(TTS)や電信買相場(TTB)、前日の相場や月の平均の相場を使うこともできます(国税庁 法人税基本通達 第13章の2 第1節 外貨建取引に係る会計処理等)。
ポイントは「一度決めたら続けて使う」ことなんです。取引ごとに都合のいい相場を選ぶことはできません。
消費税の計算でも、外貨建ての売上や仕入れは原則として計上する日の仲値で円に換算します。入金の時に生じた為替差損益は、売上や仕入れの金額には含めないとされています(国税庁 No.6325 外貨建取引の取扱い)。
例えばこんな場面です。
「3月に1万ドルで売って、入金は4月でした。円の金額は入金した日の分でいいですか?」
「売上は3月の取引日の相場で計上して、4月の入金との差は為替差損益にしましょう」
こうした会話がすっと通じる税理士なら、貿易の帳簿を任せやすいですよね。
- 換算に使う相場(TTM・TTS・TTBや月平均など)を一緒に決めてくれるか
- 外貨預金や外貨の売掛金を決算でどう扱うか説明してくれるか
- 為替差損益を毎月の試算表に入れてくれるか
- 為替予約をしている場合の扱いにも対応できるか
輸出免税はどんな書類が要る?
輸出の売上は、消費税が免除されます。国内で消費されない物には消費税をかけない、という考え方です(国税庁 No.6551 輸出取引の免税)。
ただし、免税を受けるには、輸出したことを証明する書類を保存しておく必要があります。国税庁の説明では、取引の区分ごとに必要な書類が違います。
| 取引の区分 | 証明に使う書類(国税庁の説明より) |
|---|---|
| 税関で輸出許可を受ける貨物 | 税関長が証明した輸出許可書 |
| 20万円を超える郵便物 | 輸出許可書 |
| 20万円以下の郵便物 | 日本郵便の引受証明書など |
| そのほかの取引 | 契約書など一定の事項が書かれた書類 |
これらの書類は7年間の保存が必要とされています。
輸出の売上が増えると、仕入れにかかった消費税の方が多くなり、申告で還付を受ける形になる会社もありますよね。その場合こそ、輸出の売上の根拠となる書類がそろっていることが大事になります。
『通関業者に任せているから大丈夫』という会社も多いはずです。ただ、書類を受け取ったまま保管していないと、免税の根拠を示せなくなることも。毎月の記帳の時に、書類がそろっているかまで見てくれる税理士だと安心です。
輸出中心と輸入中心で、見るポイントは違う?
実は、同じ貿易会社でも、輸出が多いか輸入が多いかで気をつける点が変わります。
| 会社の状況(例) | 気をつけたい点 | 税理士に求めたいこと |
|---|---|---|
| 輸出が中心、海外の取引先に外貨で販売 | 輸出免税の書類の保存、外貨の売掛金 | 書類の確認と、入金時の為替差損益の計上 |
| 輸入が中心、国内の小売店に円で販売 | 外貨建ての仕入れと支払い、在庫の評価 | 仕入れの換算と、決算時の在庫の数え方 |
| 輸出も輸入もある、外貨預金を持っている | 外貨の資産と負債が両方ある | 決算時の換算と、毎月の損益の見える化 |
例えば、年商1億円前後で輸入した雑貨を国内の小売店に卸している会社なら、外貨建ての仕入れと在庫の管理が中心です。輸出をしていないなら、輸出免税よりも仕入れの換算と在庫の話がよく通じるかを見てみてください。
インボイス制度(令和5年10月1日開始)で、国内の取引先とのやり取りも変わっています。国内の販売先がいる会社なら、インボイスの対応もあわせて聞いておきましょう。
- 輸出・輸入の割合と、主な通貨をメモする
- 外貨建ての請求書と、通関書類を1件分用意する
- 面談で換算の相場の決め方と、書類の保存の確認方法を聞く
- 顧問料と決算料の見積もりを2〜3か所で比べる
取引の国や通貨が増えて記帳が追いつかない、為替で毎月の利益が読めない、輸出免税の書類の管理に不安がある。そんな状況なら、貿易の実務に慣れた顧問税理士を紹介してもらうと探す手間が減ります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
費用の目安や、為替差損益の記帳にかかる手間の考え方は、貿易会社の税理士顧問料の相場と為替差損益を記帳する手間で詳しく書いています。
よくある質問
英語ができる税理士でないとダメですか?
帳簿づくりや申告には英語が要らないことも多いです。英文の契約書や請求書を読んでもらいたいかどうかで、必要かを考えてみてください。
換算の相場は途中で変えられますか?
法人税の取扱いでは、選んだ方法を続けて使うことが条件になっています。変えたい時は、理由や時期も含めて税理士に相談しましょう。
個人で輸入販売をしている場合も同じですか?
外貨建て取引の換算や輸出免税の考え方は個人でも出てきます。ただ、法人と扱いが違う部分もあるので、個人の場合も税理士に確認してみてください。
まとめ
- 外貨建て取引の円換算は取引日の仲値が原則で、選んだ方法は続けて使う
- 入金時の為替差損益は、消費税の売上の金額には含めない
- 輸出免税は輸出許可書などの書類を7年間保存する必要がある
- 輸出中心か輸入中心かで、税理士に求めたいことが変わる