当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お寺や神社、教会の会計を任されて、『宗教法人って税金はかからないんじゃないの?』と戸惑っている方も多いはずです。
結論から言うと、宗教法人でも源泉徴収や収益事業の申告など、税務の仕事はしっかりあります。特に駐車場や物品の販売を始めた時は、税理士に一度見てもらうと安心です。
この記事では、宗教法人の税務の基本と、宗教法人に強い税理士の選び方、顧問料の考え方が分かります。
宗教法人の税務はどこまで必要?
宗教法人は、収益事業を行う場合に法人税の納税義務があり、職員や住職に給与を払えば源泉徴収義務者にもなります。収益事業がある、給与を払う人が複数いる、という法人は宗教法人の税務に慣れた税理士に顧問を頼むと安心です。
国税庁のパンフレット「宗教法人の税務」でも、宗教法人は源泉所得税・法人税・消費税・印紙税などの納税義務者になりうると説明されています。原文は国税庁「宗教法人の税務」(令和8年版)で確認できます。
『お布施やお賽銭にも税金がかかるの?』と心配になりますよね。宗教活動そのものの収入には法人税はかかりません。法人税がかかるのは、法令で決められた収益事業の部分だけなんです。
ただ、どこまでが宗教活動で、どこからが収益事業なのかは、実務では判断が分かれやすいところです。
宗教法人の税務で出てくる主な場面
| 場面 | 主な税金 | 押さえておきたいこと |
|---|---|---|
| 住職や職員に給与を払う | 源泉所得税 | 宗教法人も源泉徴収義務者になる |
| 駐車場や物品販売などを行う | 法人税・地方法人税 | 収益事業に当たれば申告が必要 |
| 課税される売上がある | 消費税 | インボイス制度への対応も要る |
| 契約書や領収書を作る | 印紙税 | 文書の種類で扱いが変わる |
自分の法人がどの場面に当てはまるかを、まず書き出してみてください。それだけで税理士への相談がぐっと具体的になります。
収益事業に当たるかどうかの判定
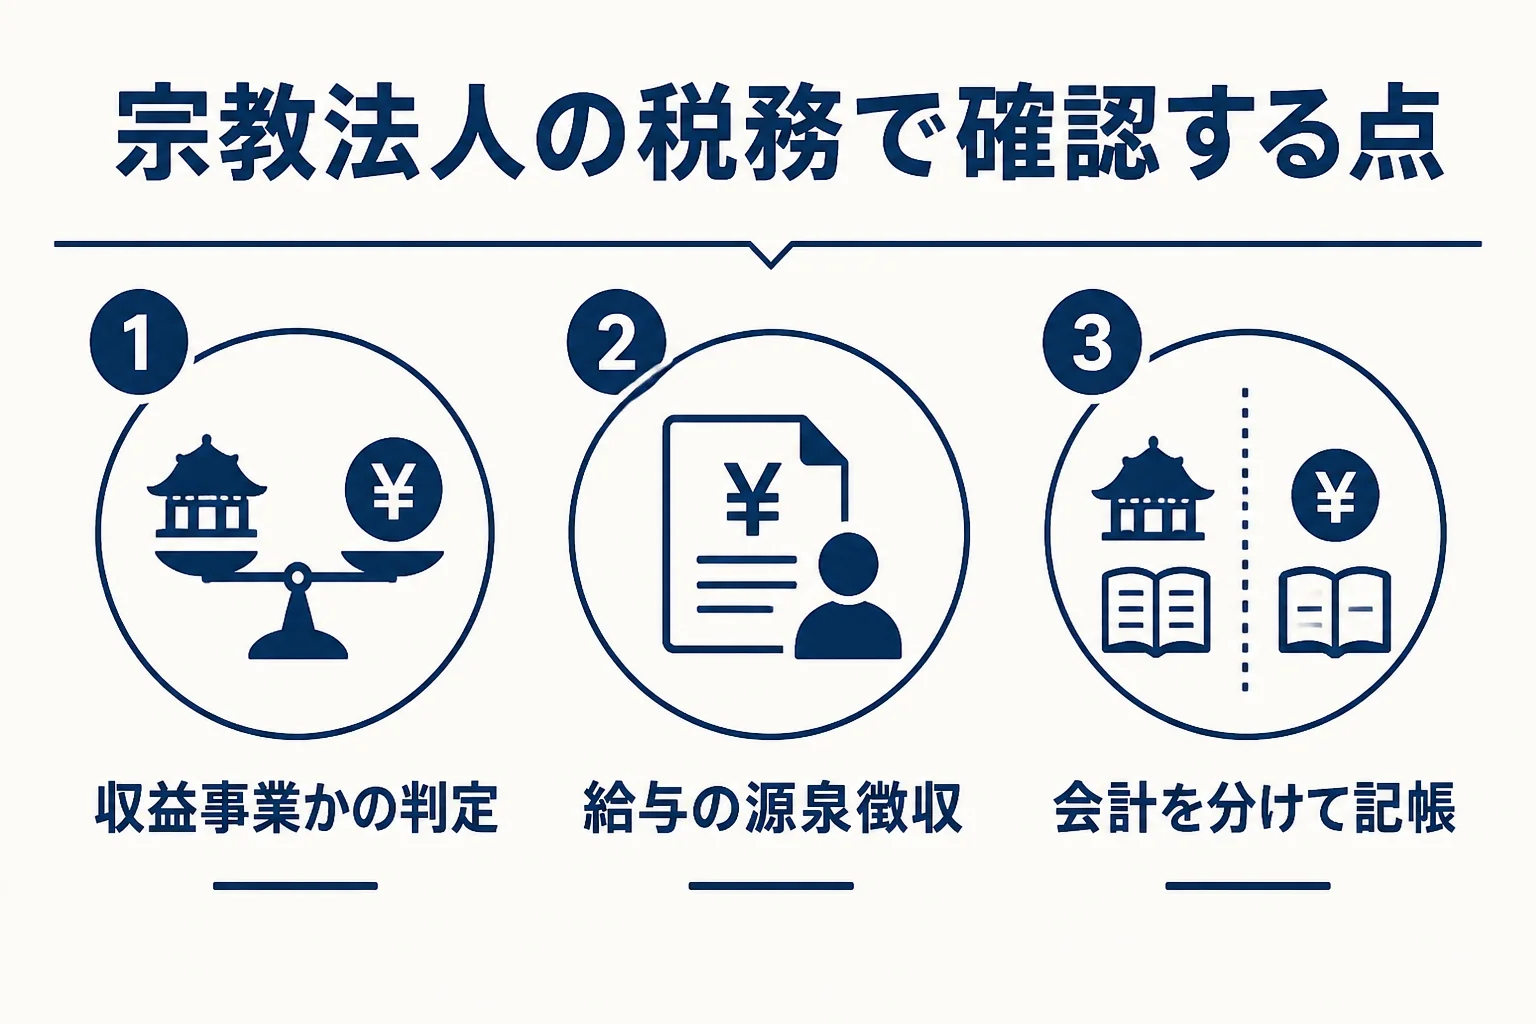
ここが大事なところです。宗教法人の法人税は、収益事業から生じた所得にだけかかります。
国税庁のパンフレットでは、収益事業は法令に掲げられた34種類の事業で、継続して事業場を設けて行われるものとされています。物品販売業・不動産貸付業・駐車場業・席貸業・旅館業などがその例です。
同じ「販売」でも扱いが分かれる
例えば、お守りやお札のように、宗教活動に伴って喜捨金と認められる価格で頒布するものは、収益事業に当たらないとされています。
一方で、一般の店でも売っているような品物を、通常の販売価格で売る場合は物品販売業に当たります。同じ授与所の中でも、品物によって扱いが変わることがあるんです。
境内の土地を貸す時も要注意
『空いている境内地を駐車場にしたら、少しでも維持費の足しになるかな』と考える法人もありますよね。ただ、駐車場の運営は収益事業の種類に含まれるので、始める前に税理士に相談しておくと安心です。
収益事業を始めた時は、税務署への開始の届出なども必要になります。届出の種類や期限は個別に違うので、税理士と確認しておきましょう。
収益事業がない時も提出物がある
収益事業を行っていなくても、一定の収入がある宗教法人は損益計算書などを税務署に出す必要があると、パンフレットに書かれています。自分の法人が対象かは、税理士か所轄の税務署に確認してみてください。
消費税とインボイスも忘れずに
宗教法人も、消費税の納税義務者になることがあります。法人税がかからない取引でも、消費税では課税の売上になるものがあるので注意が必要です。
インボイス制度は令和5年10月1日に始まりました。取引先の会社から『登録番号を教えてください』と聞かれて、初めて制度を意識したという法人もあります。
登録するかどうかで消費税の申告が必要になるかが変わるので、収益事業の売上と取引先の状況を税理士に伝えて、一緒に決めてみてください。
源泉徴収と区分経理でつまずかないために
宗教法人の税務で意外と多いのが、源泉徴収の扱いです。給与には現金だけでなく、物や経済的な利益の支給も含まれます。
パンフレットでは、庫裏に無償で住んでいる場合、法衣の支給を受けた場合、個人で負担すべき飲食代や子どもの学費を法人が負担した場合などが例として挙げられています。
例えばこんなやりとりが、相談の場でよく出てきます。
「住職の家族の学費を、お寺の口座から払っていたんですが…」
「それは給与として扱われる可能性があるので、源泉徴収の要否を確認しましょう」
もう1つ大事なのが区分経理です。収益事業の経理は、収益事業以外の経理と分けて記帳する必要があります。
さらに、収益事業の資産から宗教活動などのために支出した金額は、収益事業の寄附金とみなされる扱いもあります。
『個人の財布とお寺の会計が混ざっている気がする…』という方は、ここから見直してみてください。パンフレットでも、個人の家計と宗教法人の会計は明確に区分する必要があると書かれています。
収益事業がある時の顧問料と税理士の選び方
結論から言うと、宗教法人向けの公的な顧問料の基準はありません。税理士の報酬規定は平成14年に廃止され、今は依頼内容に応じて税理士ごとに決めています。
参考として、税理士ドットコムが示す法人の目安では、年間売上1,000万円未満で毎月訪問の顧問料が25,000円〜、決算料が100,000円〜とされています。宗教法人に特化した数字ではないので、あくまで目安として見てください。
宗教法人の場合、収益事業の規模、給与を払う人数、区分経理の手間などで見積もりが変わります。料金の決まり方は顧問料相場の記事も参考にしてみてください。
宗教法人に強い税理士・会計事務所の選び方
宗教法人の税務は、一般の会社とは考え方が違う部分が多いです。だからこそ、経験のある税理士を選ぶと話が早いんです。
- 宗教法人の顧問先を今も持っているか
- 収益事業に当たるかどうかの判定を、事業ごとに説明してくれるか
- 住職や家族への経済的な利益の扱いまで相談に乗ってくれるか
- 収益事業と宗教活動の区分経理の仕組みづくりを手伝ってくれるか
- 宗教法人に関わる保険や退職金などの税務の質問にも答えてくれるか
税理士は、税務代理・税務書類の作成・税務相談を行える専門家です。税理士でない人は、無償でもこれらを行えないので、会計を手伝う人と税理士の役割は分けて考えておきましょう。
新しく駐車場や物品販売を始める、住職の代替わりで会計を引き継ぐ、税務署から連絡が来た。こうした場面では、宗教法人に慣れた税理士に顧問を頼むとぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
顧問税理士と税務コンサルタントの違いが気になる方は、税務コンサルタントとの頼み分けもあわせて読んでみてください。
よくある質問
宗教法人は法人税の申告がいらないのですか?
収益事業を行う場合は法人税の納税義務があり、申告と納付は事業年度終了後2か月以内とされています。収益事業がなくても、一定の収入があれば損益計算書などの提出が必要な場合があります。
お守りやお札の頒布も収益事業になりますか?
喜捨金と認められる価格で頒布するものは収益事業に当たらないとされています。一般の品物を通常の販売価格で売る場合は物品販売業に当たるので、品物ごとに税理士に確認してみてください。
会計事務所と税理士事務所は違いますか?
呼び方はいろいろですが、税務代理や申告書の作成、税務相談ができるのは税理士や税理士法人です。依頼先に税理士が在籍しているかを確認しておきましょう。
まとめ
- 宗教法人も源泉徴収義務者になり、収益事業があれば法人税の申告が必要
- 収益事業は法令に掲げられた34種類の事業で、品物や土地の使い方で判定が分かれる
- 経済的な利益の扱いと区分経理は、宗教法人でつまずきやすいポイント
- 顧問料に公的基準はなく、収益事業の規模や給与の人数で見積もりが変わる