当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
製造業の税理士を探しているけれど、どこも同じに見えて決め手がない。材料や在庫の話をしても、ピンとこない顔をされた経験がある方もいるのではないでしょうか。
結論から言うと、製造業の顧問は「原価と在庫の話が通じるか」で選ぶのが近道です。この記事では、製造業ならではの論点と、税務調査で見られやすい点が分かります。
製造業に強い税理士はどう選べばいい?
製造業の税理士は、原価計算と期末の棚卸、仕掛品の評価、設備投資の処理に慣れているかで選びましょう。製造業の税務調査では、在庫や外注加工費の計上時期が確かめられやすいので、ここを日ごろから一緒に見てくれる顧問が頼りになります。
製造業は、売上と経費の間に「在庫」が挟まる業種です。材料を仕入れて、加工して、出荷するまでに時間差があるんです。
この時間差をどう帳簿に載せるかで、決算の利益が変わります。だからこそ、原価の話を自分から聞いてくれる税理士だと心強いですよね。
『小さな町工場でも原価計算って要るの?』と思うかもしれません。細かい仕組みは要らなくても、材料費・外注費・人件費のどれが製品にかかっているかは、値付けにも利益にも直結します。
製造業の税務調査で見られやすい点
製造業の税務調査で確かめられやすいのは、期末の在庫と、決算期をまたぐ取引です。在庫を少なく数えると、そのぶん利益が少なく見えてしまうからです。
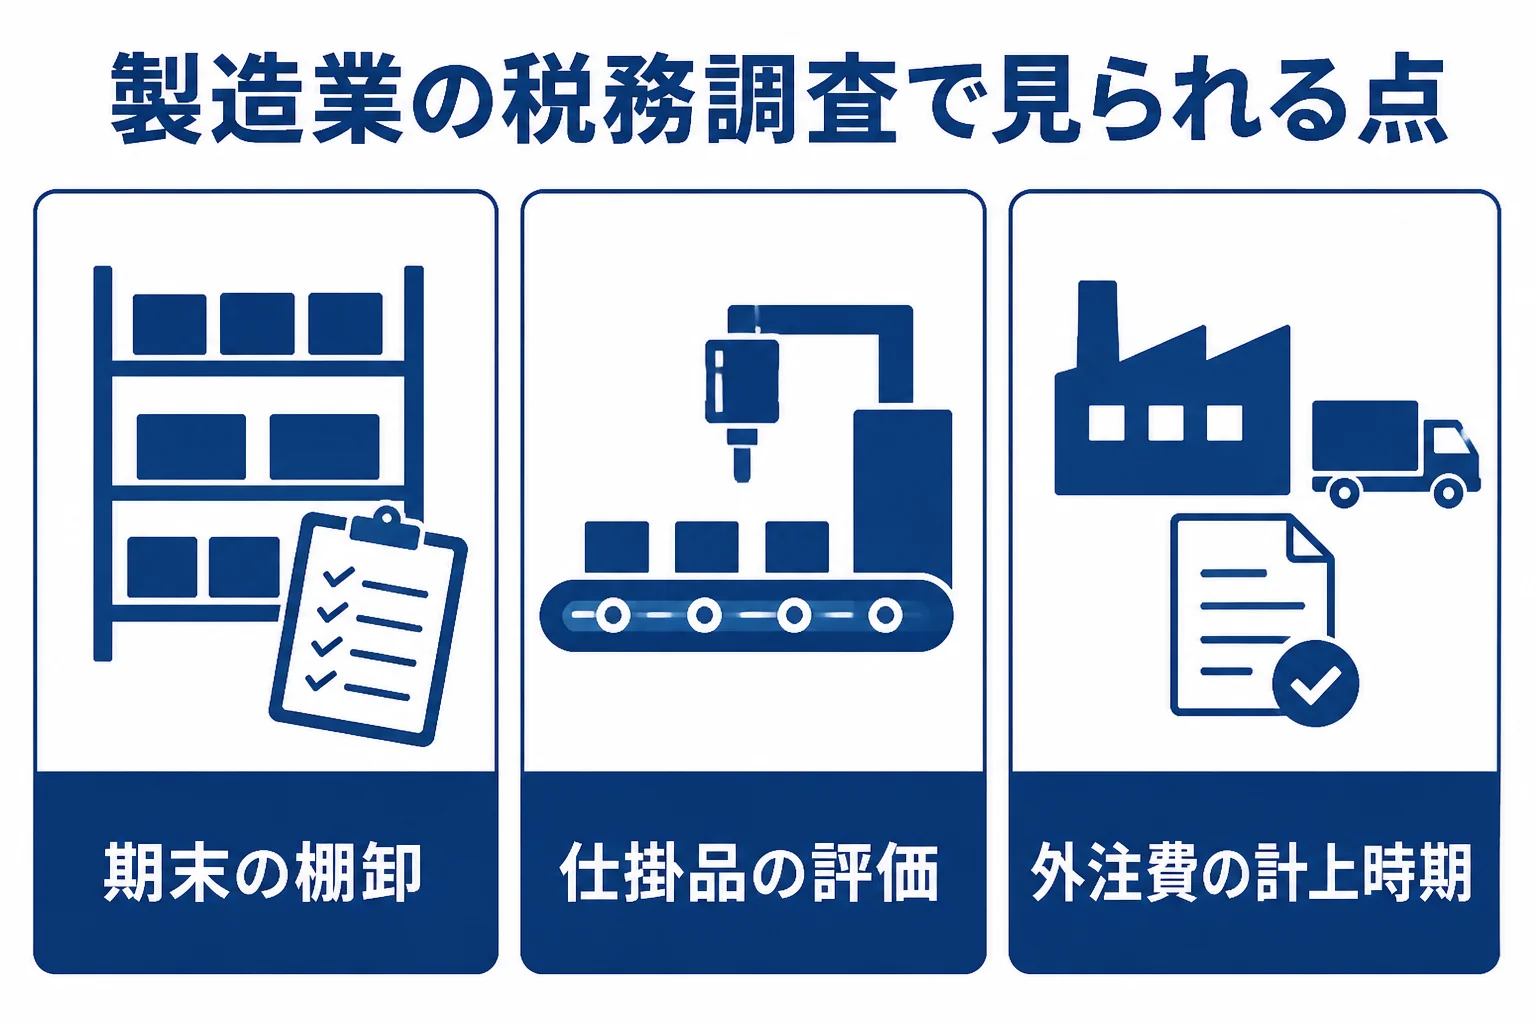
| 取引 | 確かめられやすい点 | 残しておきたい記録 |
|---|---|---|
| 材料・製品の棚卸 | 期末の在庫数と単価が正しいか | 棚卸表、数えた日と担当者のメモ |
| 仕掛品 | 加工途中の品を在庫に入れているか | 工程ごとの進み具合の記録 |
| 外注加工費 | 期末までに作業が終わった分だけ計上しているか | 発注書、納品書、検収の日付 |
| 設備投資 | 一度に経費にできるか、資産にするか | 見積書、請求書、稼働を始めた日 |
| 売上 | 出荷した日と請求の日がずれていないか | 出荷伝票、納品書の控え |
例えばこんな場面です。3月決算で、3月末に出荷した製品の請求書を4月に出した。この売上を4月に回してしまうと、調査で指摘されやすくなります。
機械を買った時も、稼働を始めた日がいつかで、その期に経費にできる額が変わることがあります。個別の扱いは税理士に確認しておきましょう。
法人の調査は、令和6事務年度に実地調査が5万4千件行われています。数字を見ると、決して他人事ではないですよね。
面談で聞いておきたいこと
製造業に慣れた税理士かどうかは、面談で具体的に聞くと分かります。
「期末の棚卸は、どんな手順で数えるのがいいですか?」
「仕掛品の評価は、うちの工程だとどう考えますか?」
こうした質問に、自社の工程に合わせて答えてくれるかを見てみてください。
- 直近の決算書と申告書
- 期末の棚卸表
- 主な取引先と外注先の一覧
- 今後買う予定の設備のメモ
設備投資や融資の相談もできるか
製造業は、機械の入れ替えなどで大きなお金が動きますよね。資金繰りや融資の相談まで乗ってくれるかも、顧問選びのポイントです。
実は、税理士は国が認定する「認定経営革新等支援機関」になっている場合があります。中小企業庁の検索システムで、活動内容や実績を調べられます。
日本政策金融公庫の新規開業・スタートアップ支援資金では、認定経営革新等支援機関の指導や助言を受けていることが、特別利率の条件の一つになっています。対象は事業開始後おおむね7年以内の方などです。
『そこまで頼めるの?』と思ったら、面談で認定を受けているか聞いてみてください。
顧問料の目安と頼み方
税理士の報酬は自由に決められるため、公的な相場はありません。税理士ドットコムが示す目安では、法人で年間売上5,000万〜1億円未満なら、毎月訪問で40,000円〜、決算料160,000円〜とされています。
売上1億〜5億円未満なら、毎月60,000円〜、決算料240,000円〜が目安です。製造業は取引の件数が多くなりやすいので、記帳代行を頼むかどうかで総額が変わります。
法人税の確定申告は、事業年度終了日の翌日から2か月以内です。棚卸や原価の集計に時間がかかる会社ほど、決算前から顧問と動いておくと楽になります。
顧問料の決まり方は税理士の顧問料相場で、決算前にできる手当ては業種は違いますが建設業の決算前の打ち手も参考になります。
在庫の数え方に自信がない。設備投資を考えている。税務署から調査の連絡が来た。そんな製造業の会社なら、原価の話が通じる顧問税理士を探してみると安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
製造業の税務調査では何を見られますか?
期末の在庫や仕掛品の数、外注加工費や売上の計上時期が確かめられやすいところです。棚卸表や納品書、検収の記録をそろえておくと、説明がしやすくなります。
製造業専門の税理士でないとダメですか?
専門をうたっていなくても、製造業の顧問先を持ち、原価計算や棚卸の相談に乗れる税理士なら頼れます。面談で自社の工程に合わせた話ができるかを確かめてみてください。
決算だけ税理士に頼むことはできますか?
できます。税理士ドットコムが示す目安では、法人の決算申告のみは15万〜25万円です。ただ、在庫や原価の数字は日ごろの記帳で決まるので、取引が多い会社は顧問契約も比べてみましょう。
まとめ
- 製造業の税理士は、原価計算と棚卸、仕掛品の評価に慣れているかで選ぶ
- 税務調査では、期末の在庫と決算期をまたぐ売上や外注加工費が見られやすい
- 棚卸表や納品書、検収の日付など、時期が分かる記録を残しておく
- 顧問料は公的な相場がなく、売上規模と記帳代行の有無で変わる