当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
せどりの売上が伸びてくると、『在庫ってどう計算するの?』『そろそろ税理士に頼んだほうがいい?』と迷い始めますよね。
結論から言うと、せどりの税理士は「仕入れと在庫の処理に慣れているか」で選ぶと失敗しにくいです。この記事では、せどりで税理士に相談すべきタイミングと、強い税理士の見分け方が分かります。
せどりに強い税理士とはどんな人?
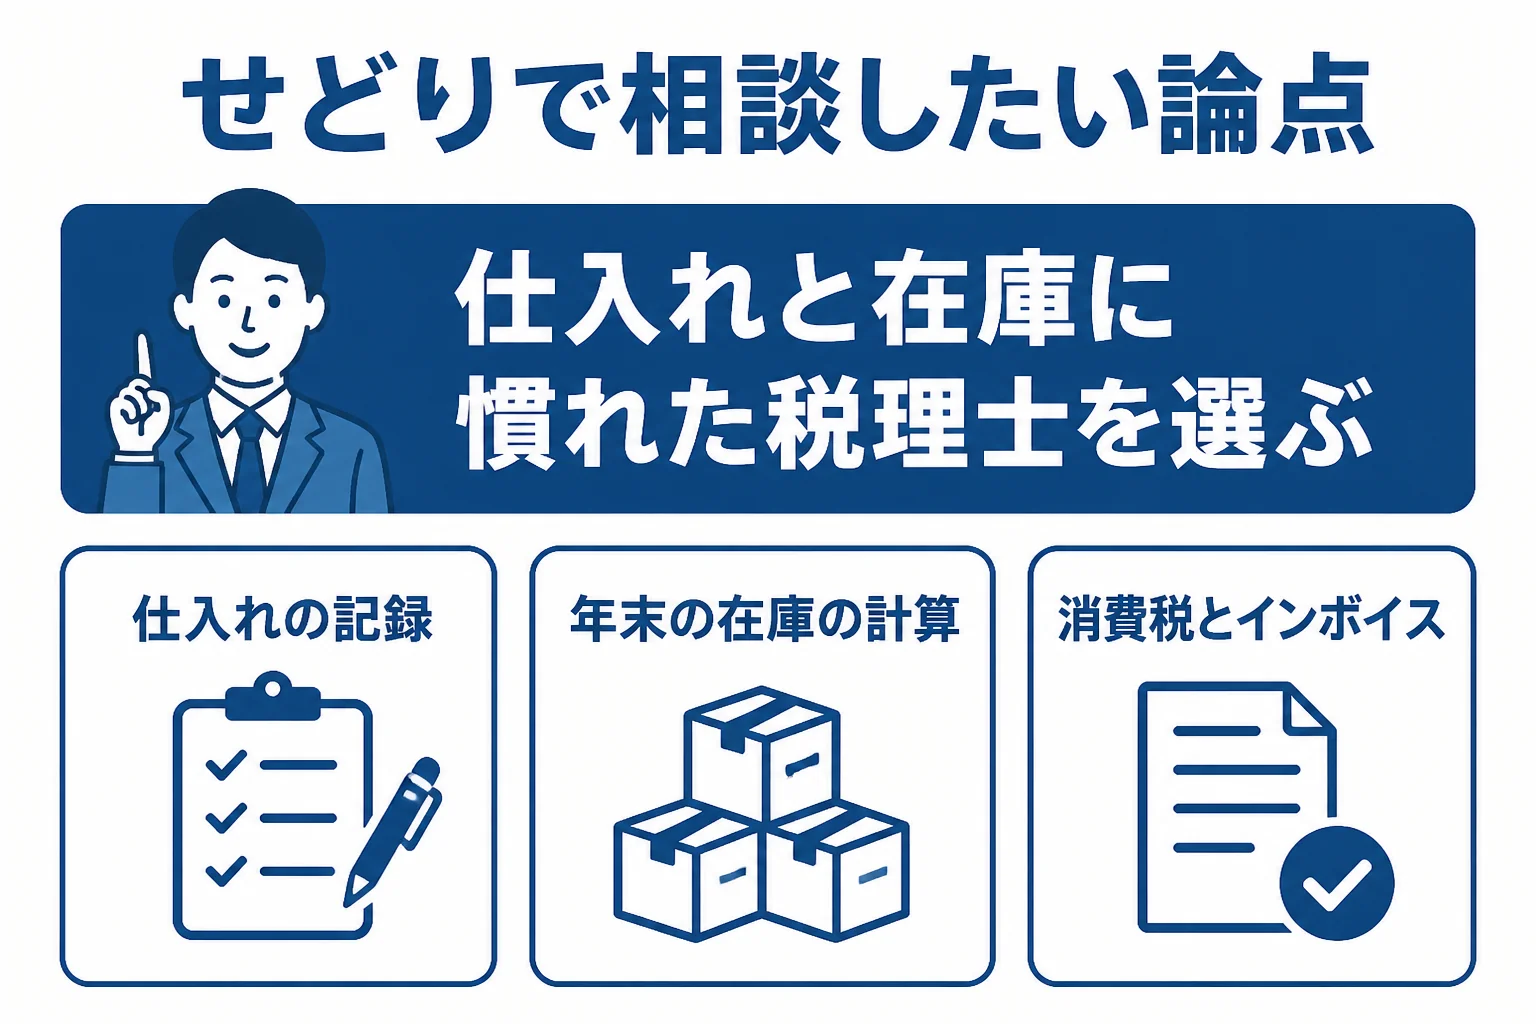
せどりに強い税理士とは、仕入れ・在庫・販売手数料の流れを理解していて、年末の在庫を踏まえた売上原価の計算や、消費税・インボイスの判断まで相談できる税理士です。副業なら所得が20万円を超えそうな時、本業なら売上が増えて消費税が気になり始めた時が相談のタイミングです。
せどりは、仕入れて売るまでの流れがシンプルに見えますよね。でも実は、帳簿をつけ始めると迷う所が多い商売なんです。
例えば、年末に売れ残った商品の仕入れ代金です。国税庁のタックスアンサー「必要経費の知識」では、必要経費になるのは総収入金額に対応する売上原価などとされています。
つまり、その年に仕入れた金額がそのまま経費になるわけではありません。売れ残った在庫の分は、その年の売上原価から外して翌年に回すことになります。
例えば、12月に年末セール用の商品をまとめて仕入れたケースを考えてみてください。年内に売れなかった分は、翌年の売上原価になります。
『仕入れた分は全部経費だと思っていた』という方は、ここで計算が大きくずれてしまうことも。せどりに慣れた税理士なら、この在庫の数え方から一緒に見てくれます。
せどりで論点になる取引
せどりならではの論点を、ざっと並べてみました。自分に当てはまるものがいくつあるか見てみてください。
| 取引 | せどりで起きること | 税理士に相談したい点 |
|---|---|---|
| 仕入れ | 店舗やネットで少しずつ大量に買う | 領収書や購入履歴の残し方 |
| 年末の在庫 | 売れ残りが毎年出る | 在庫の数え方と売上原価の計算 |
| 販売手数料・送料 | モールや配送の費用が細かく引かれる | 入金額ではなく売上と経費に分けて記帳 |
| 自宅の作業場所 | 自宅で梱包や保管をする | 家賃や光熱費の按分 |
| 消費税 | 売上が増えると課税事業者になる | 免税か課税か、インボイス登録の判断 |
特に販売手数料は見落としがちです。モールからの入金は手数料が引かれた後の金額なので、入金額だけを売上にすると、売上も経費も実際より少なく記帳されてしまうんです。
自宅を作業場所にしている場合は、家賃や光熱費の一部を経費にできることがあります。国税庁の同じページでは、業務に直接必要だったことが明らかに区分できる部分に限られるとされています。按分の考え方は、税理士に確認してみてください。
副業せどりはいつ税理士に相談すればいい?
会社員の副業せどりなら、最初のラインは確定申告が必要になるかどうかです。国税庁のタックスアンサー「給与所得者で確定申告が必要な人」では、給与を1か所から受けていて全部が源泉徴収の対象になる人は、給与以外の所得の合計が20万円を超えると確定申告が必要とされています。
ここで見るのは売上ではなく所得です。売上から仕入れや手数料を引いた後の金額なので、在庫の計算が正しくないと判断そのものがずれてしまいます。
副業の所得は、規模や継続性によって事業所得か業務に係る雑所得かが分かれます。国税庁のタックスアンサー「雑所得」では、副業のうち営利を目的とした継続的なものを業務に係る雑所得としています。どちらになるかは、税理士に確認しておきましょう。
本業でせどりをしているなら、次の山場は消費税です。国税庁のタックスアンサー No.6501によると、個人は前々年の課税売上高が1,000万円以下なら原則として納税義務が免除されます。
ただ、インボイスの登録をすると免税にはなりません。登録した場合は、令和5年10月1日から令和8年9月30日の日の属する課税期間まで、納付税額を売上税額の2割にできる2割特例がありました。小規模な個人事業者は、令和9年と令和10年の課税期間に3割特例を使えるとされています。
- 1年分の売上と仕入れの記録をそろえる
- 年末の在庫の数と仕入れ値を書き出す
- 確定申告だけ頼むか、記帳から頼むかを決める
- 複数の税理士に見積もりを取って比べる
せどりに強い税理士の探し方と費用
『せどりに詳しい税理士なんて、どこにいるの?』と思いますよね。探す時は、物販やネット販売の顧問先があるかを最初に聞いてみるのが手軽です。
面談ではこんなふうに聞いてみてください。
「年末の在庫はどうやって数えればいいですか」
「仕入れ値の記録があれば、商品ごとでなくても数え方は決められます。まずは管理の方法から見ましょう」
こんな具体的な答えが返ってくれば、物販に慣れている可能性が高いです。
逆に、在庫の話をしても「仕入れはそのまま経費で大丈夫ですよ」で終わる場合は要注意です。せどりの計算の土台を一緒に見てもらえないかもしれません。
ポイント還元やクレジットカードでの仕入れが多い人は、その記録の扱いも聞いておくと安心です。ネット販売全般についてはネットショップの税理士の選び方でも解説しています。
費用の目安として、税理士ドットコムが示す個人事業主の確定申告(スポット)の料金は次のとおりです。
| 依頼内容 | 確定申告のみ | 記帳代行込み |
|---|---|---|
| 白色申告 | 5万円〜 | 10万円〜 |
| 青色(売上1,000万円未満) | 7万円〜 | 15万円〜 |
| 青色(売上3,000万円未満) | 10万円〜 | 20万円〜 |
| 青色(売上5,000万円未満) | 15万円〜 | 25万円〜 |
顧問契約にする場合、同じ目安では売上1,000万円未満で毎月20,000円〜とされています。どれも民間の目安なので、実際の金額は見積もりで確認してみてください。顧問料の決まり方は税理士の顧問料相場にまとめています。
仕入れが増えて在庫の計算が追いつかない、売上が1,000万円に近づいてきた。そんな時は、物販に慣れた税理士を探しておくと申告の時期がずっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
副業せどりの利益が少なくても確定申告は必要ですか?
給与を1か所から受けていて全部が源泉徴収の対象の会社員なら、給与以外の所得の合計が20万円を超えると確定申告が必要です。売上ではなく、仕入れや手数料を引いた所得で判断します。住民税の申告は別に必要になる場合があるので、お住まいの市区町村にも確認してみてください。
売れ残った在庫の仕入れ代も経費にできますか?
その年の経費になるのは、売れた商品に対応する売上原価です。売れ残った在庫の分は翌年に回すのが基本なので、年末に在庫を数えておきましょう。
せどりで税理士に頼むと、どこまでやってもらえますか?
記帳代行から確定申告、消費税やインボイスの相談まで頼めます。自分で記帳して申告だけ頼むと費用を抑えやすいので、範囲を決めてから見積もりを取ってみてください。
まとめ
- せどりの税理士は、仕入れと在庫の処理に慣れているかで選ぶ
- 年末の売れ残りは売上原価から外して翌年に回す
- 副業なら所得20万円超、本業なら消費税が気になり始めた時が相談のタイミング
- 費用は税理士ドットコムの目安を参考に、複数の見積もりで比べる