当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
そろそろ子どもに農業を任せたいけれど、『農地や機械を引き継ぐ時、税金はどうなるんだろう』と気になっていませんか。
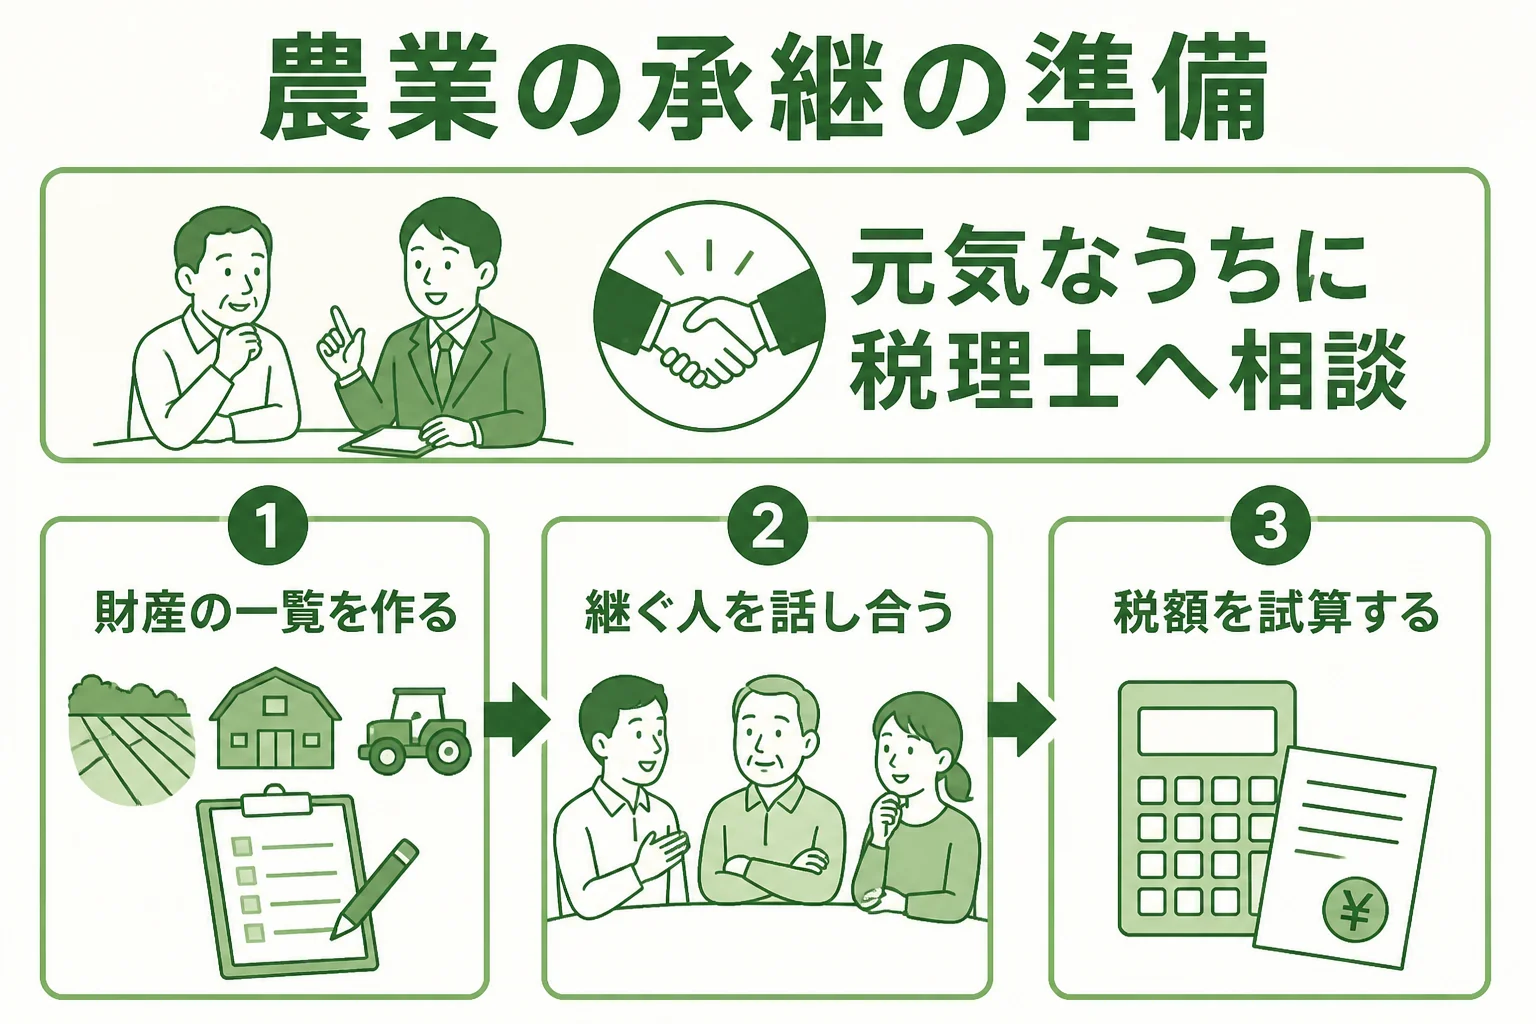
結論から言うと、農業の事業承継は、元気なうちに税理士へ相談を始めるのが一番です。農地には相続税の納税猶予の特例がありますが、引き継いだ後も農業を続けることが前提なので、家族の話し合いと税務の準備を並行して進める必要があります。
この記事では、農家の事業承継で押さえたい税務と、相談のタイミングをお伝えします。
農業の事業承継で、税務は何が問題になる?
農業の事業承継では、農地・機械・家屋などの財産を誰に、どう引き継ぐかで相続税や贈与税が変わります。個人の農家なら農地等の納税猶予の特例、法人なら事業承継税制という選択肢があり、どちらも早めの準備が欠かせません。
まず知っておきたいのが、相続税の基礎控除です。国税庁によると、基礎控除は3,000万円に600万円×法定相続人の数を足した額です。
遺産の額がこの範囲に収まれば、相続税の申告も納税も要りません。ただ、農地や家屋、機械を合わせると、思ったより財産の額が大きくなることもあります。
例えば、自宅と田畑、トラクターなどの機械を持つ個人の農家のケースです。「現金はあまりないから大丈夫」と思っていても、土地の評価を足すと基礎控除を超えることがあるんです。
| 承継の形 | 主な税金 | 押さえたい点 |
|---|---|---|
| 個人の農家が亡くなって相続 | 相続税 | 死亡を知った日の翌日から10か月以内に申告・納税 |
| 農地を相続して農業を続ける | 相続税(納税猶予) | 農業を続けている場合に限り納税が猶予される |
| 生前に財産を贈与する | 贈与税 | 暦年課税の基礎控除は年110万円 |
| 農業法人の株を引き継ぐ | 相続税・贈与税 | 事業承継税制は特例承継計画の提出が必要 |
農地の納税猶予と、法人の事業承継税制
『農地は相続税がかからないって聞いたけど?』と思う方もいるかもしれません。
正確には、かからないのではなく猶予されるしくみです。国税庁の農地等についての相続税の納税猶予の特例では、農業相続人が取得した農地等で農業を続けるなどの場合に限り、農業投資価格を超える部分に対応する相続税の納税が猶予されると説明されています。
猶予された税額は、その農業相続人が亡くなった場合などに免除されます。裏を返せば、途中で農業をやめると猶予が続かない可能性があるということです。ここが大事なところです。
農業法人の場合は、法人版の事業承継税制が選択肢になります。中小企業庁の案内では、特例承継計画の提出期限は令和9年9月30日で、令和9年12月31日までの贈与や相続による株式の取得が対象です。
計画には認定経営革新等支援機関の指導と助言が必要です。期限があるので、法人で承継を考えているなら早めに動いておきましょう。
どちらの制度を使えるか、使うべきかは家族の状況で変わります。個別の判断は税理士に確認してみてください。
税理士に相談するタイミングと準備
『まだ元気だし、相談は先でいいか』と思っていませんか。
実は、承継の相談は「亡くなってから」では選べる手が限られてしまうんです。
相続税の申告期限は10か月で、その前には亡くなった人の所得税の準確定申告もあります。こちらは相続の開始を知った日の翌日から4か月以内です。
この短い期間に、遺産分けの話し合い、農地の評価、特例の手続きを全部進めるのは大変ですよね。
例えば、家族の間でこんな会話になることもあります。
「田んぼは長男が継ぐとして、家と預金はどう分ける?」
「農業を続けないなら、田んぼはいらないんだけど…」
農地を継ぐ人と継がない人で受け取る物が偏ると、話し合いが長引きがちです。税理士に財産の評価を出してもらうと、数字をもとに落ち着いて話し合えます。
- 農地・家屋・機械・預金など財産の一覧を作る
- 誰が農業を継ぐのか、家族で方向を話し合う
- 税理士に相続税の試算と使える特例を相談する
- 生前の贈与や法人化など、引き継ぎ方を決める
面談では「農地の納税猶予を扱ったことはありますか?」と聞いてみてください。農家の相続に慣れた税理士なら、要件や注意点をすぐに説明してくれるはずです。
法人化してから承継する方法もあります。法人の顧問選びは農業法人の税理士の選び方で解説しています。
跡継ぎが決まりそうだ、農地の評価が気になる、法人化も含めて考えたい。そんな段階なら、農業や相続に慣れた税理士を一度探してみると、家族の話し合いも進めやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
農家の相続で、相続税がかかる人はどのくらいいますか?
国税庁の令和6年分の公表では、亡くなった人のうち相続税の課税割合は10.4%でした。農家に限った数字ではないので、自分の場合は財産の一覧を作って税理士に試算してもらいましょう。
生前に農地を子どもに贈与しても大丈夫ですか?
贈与税は暦年課税で年110万円の基礎控除があり、それを超えると申告が必要です。農地の贈与には別の手続きや制度が関わることもあるので、実行前に税理士へ相談してみてください。
承継の相談はいつから始めればいいですか?
跡継ぎの話が出た時点が始めどきです。法人の事業承継税制は計画の提出期限が令和9年9月30日なので、法人の場合は特に早めの相談がおすすめです。顧問を頼む時期の目安も参考にしてみてください。
まとめ
- 相続税の基礎控除は3,000万円に600万円×法定相続人の数を足した額
- 農地は農業を続ける場合に限り相続税の納税が猶予される特例がある
- 法人は事業承継税制の特例承継計画の期限が令和9年9月30日
- 相続後の期限は短いので、元気なうちに税理士へ相談を始める