当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
内装の仕事は、現場が同時にいくつも動き、材料もまとめて仕入れることが多いですよね。そのぶん帳簿と現場の動きがずれやすく、税務調査ではそこを丁寧に見られます。
結論から言うと、内装業の税務調査で注意したいのは「どの材料がどの現場の物か」と「工期をまたぐ工事をいつの売上にしたか」の2つです。この記事では、調査で聞かれやすい点と、普段からできる備えを順番に見ていきます。
内装業の税務調査で見られやすいのはどこ?
内装業の税務調査では、現場ごとの材料費の割り振り、決算をまたぐ工事の売上時期、職人さんへの外注費の3つがよく確認されます。現場ごとに「売上・材料・外注」を1枚で追える記録があると、説明がぐっと楽になります。
『うちは小さい会社だから、調査なんて来ないはず』と思う方も多いはずです。
ただ、国税庁の公表では、令和6事務年度の個人への所得税の実地調査は4万7千件ありました。規模に関係なく、連絡が来る可能性はあると考えておきましょう。
内装業ならではの事情として、1つの仕入れが複数の現場にまたがる点があります。クロスやボード、ビスなどをまとめ買いして、あちこちの現場で使うことは普通ですよね。
調査官はここで「この材料はどの現場の原価なのか」「期末に残っていた材料はどうしたか」を確かめます。帳簿の上でつながっていないと、説明に時間がかかってしまうんです。
現場ごとの材料費はどう記録しておけばいい?
材料費で多いのは、まとめ買いした材料が期末に余っているのに、全部その年の経費にしているケースです。
例えば、年末に次の現場用のフローリング材を仕入れ、使うのは翌年1月という場合。仕入れた年の経費にしてしまうと、調査で「期末の在庫として残すべきでは」と聞かれることがあります。
こんなやり取りになりがちです。
「この12月の仕入れ、どの現場で使いましたか?」
「年明けの現場の分です。たぶん…」
『たぶん』で終わると、その先の説明が苦しくなります。仕入れの時点で現場名をメモしておくだけでも、答え方がまるで変わるんです。
| 見られやすい点 | よくあるずれ | 普段の備え |
|---|---|---|
| まとめ買いした材料 | 期末に残った分まで全額をその年の経費にしている | 期末に現場ごとの残り材料を数えて控える |
| 現場ごとの原価 | 請求書に現場名がなく、どの工事の材料か分からない | 発注書や納品書に現場名を書いてもらう |
| 私用の買い物 | ホームセンターのレシートに自宅用の品が混じる | 私物は別会計にし、混ざったら線を引いて分ける |
| 職人さんへの支払い | 外注費か給与か、契約の中身がはっきりしない | 発注書や請求書を残し、仕事の受け方を記録する |
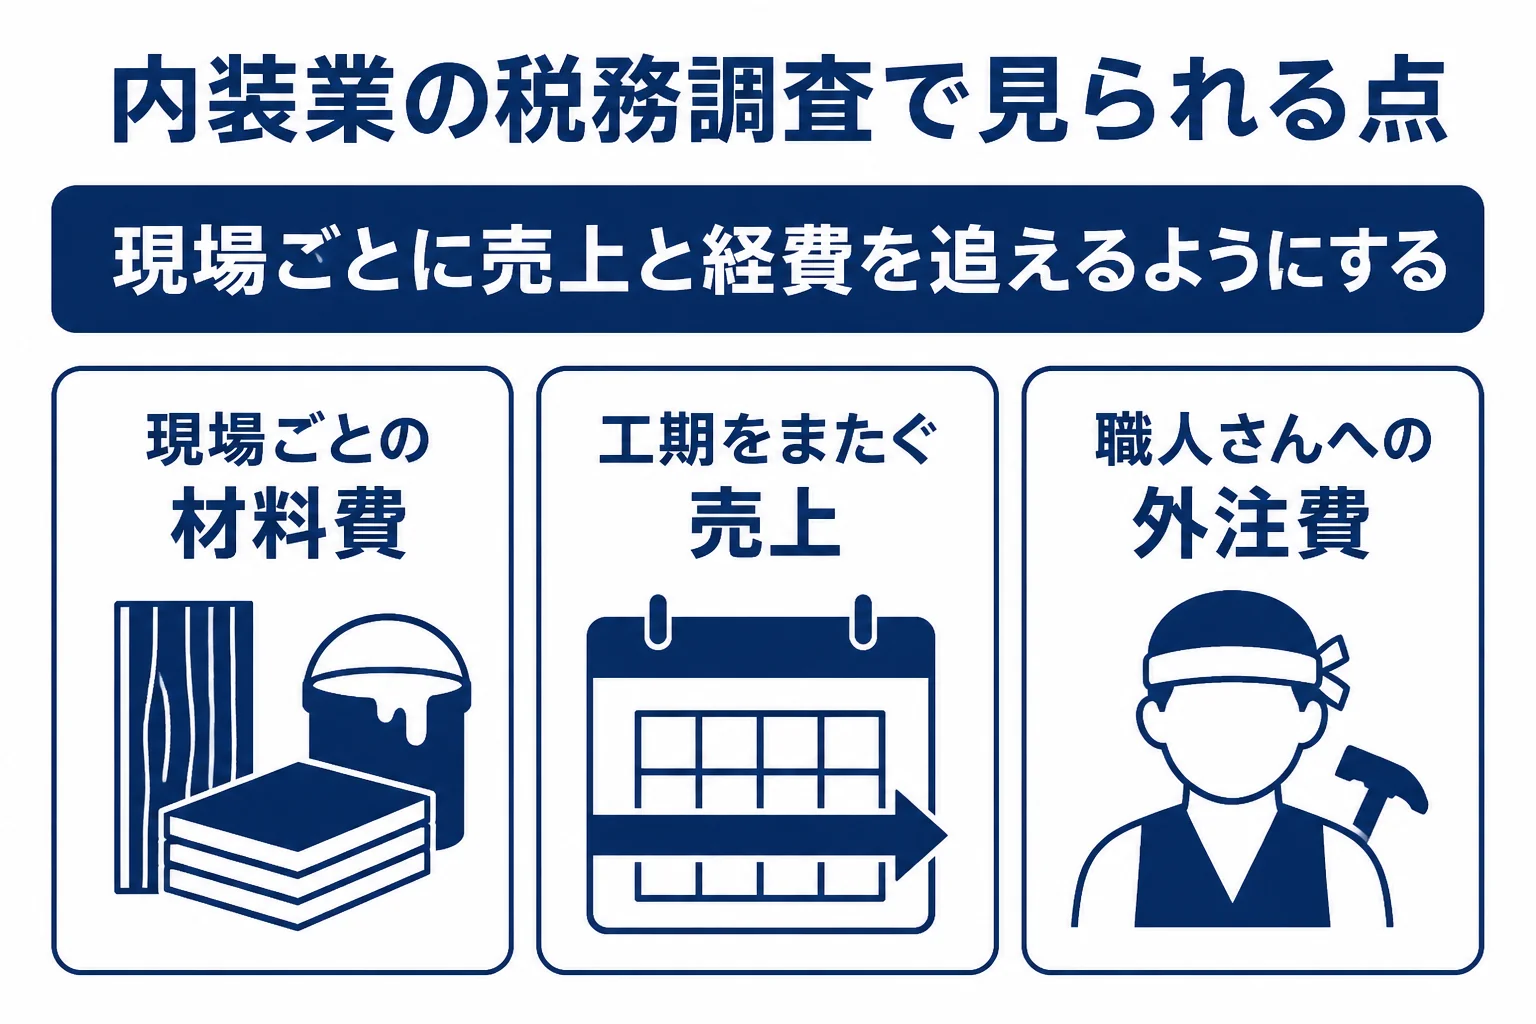
職人さんへの支払いは、外注費か給与かで扱いが変わります。どちらに当たるかは働き方の中身で判断されるので、迷う時は税理士に確認しておきましょう。
インボイス制度は令和5年10月1日に始まりました。仕入れ先や外注先から受け取った請求書は、現場ごとに保存しておくと調査でも探しやすくなります。
工期をまたぐ工事は、いつの売上にする?
もう1つ大事なのが、決算をまたぐ工事の売上時期です。
例えば、12月に着工して翌年1月に引渡す店舗改装の工事。着手金を12月に受け取っていても、売上をいつにするかは契約の中身や引渡しの時期で判断します。
『入金した時に売上にすれば分かりやすい』と考えがちですよね。実は、入金のタイミングと売上の時期は一致しないことが多いんです。
逆に、期末の時点でまだ終わっていない工事に使った材料や外注費は、その年の経費にせず翌年に回す扱いになることがあります。売上と経費の時期がずれると、調査で指摘されやすくなります。
追加工事も要注意です。現場で口頭で頼まれた追加分を請求し忘れたり、別の月にまとめて請求したりすると、売上の時期がずれて見えます。
どの時点で売上にするかは個別の契約で変わるので、判断は税理士に確認してみてください。
調査の連絡が来たらどう動く?
税務調査の前には、原則として電話で事前通知があります。税務代理権限証書を出している税理士がいれば、同意のうえで税理士に通知してもらうこともできます。
調査の立会いは、税理士の税務代理の仕事に含まれます。現場で忙しい時期でも、日程の調整や説明を任せられるのは大きいですよね。
もし事前通知の前に間違いに気づいて自分から修正申告をすれば、過少申告加算税はかかりません。詳しくは国税庁の税務調査手続に関するFAQや確定申告を間違えたときで確認できます。
現場が増えて帳簿づけが追いつかない、法人化も考えている、調査の連絡が来て不安。そんな状況なら、建設や内装の取引に慣れた顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
費用の目安は税理士の顧問料相場で、会社として税理士を選ぶ時期は顧問を頼むべき時期の目安で詳しく見られます。
よくある質問
内装業の税務調査では、どのくらい前の帳簿まで見られますか?
調査の対象になる年分は、調査の種類や内容によって変わります。手元の帳簿や請求書は、税理士に保存の範囲を確認したうえで整理しておきましょう。
現場で使い切れなかった材料は、どう扱えばいいですか?
期末に残っている材料は、その年の経費ではなく在庫として扱う考え方があります。どこまで数えるかは金額や量で判断が分かれるので、税理士に確認してみてください。
調査の途中から税理士に頼むことはできますか?
頼めます。税務代理権限証書を税務署に出せば、税理士が立会いや説明を代わりに行えます。早めに相談するほど準備の時間が取れます。
まとめ
- 内装業の税務調査は、現場ごとの材料費と決算をまたぐ工事の売上時期がよく見られる
- 期末に残った材料や、終わっていない工事の材料費は扱いに注意する
- 外注費と給与の区分、追加工事の請求漏れも確認されやすい
- 事前通知の前に自分から修正すれば過少申告加算税はかからない
- 現場が増えて帳簿が追いつかないなら、顧問税理士に早めに相談する