当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
契約が解約されて、もらったはずの手数料が翌月に差し引かれる。保険代理店を営んでいると、この「戻入れ」で帳簿が合わなくなる経験をした方も多いですよね。
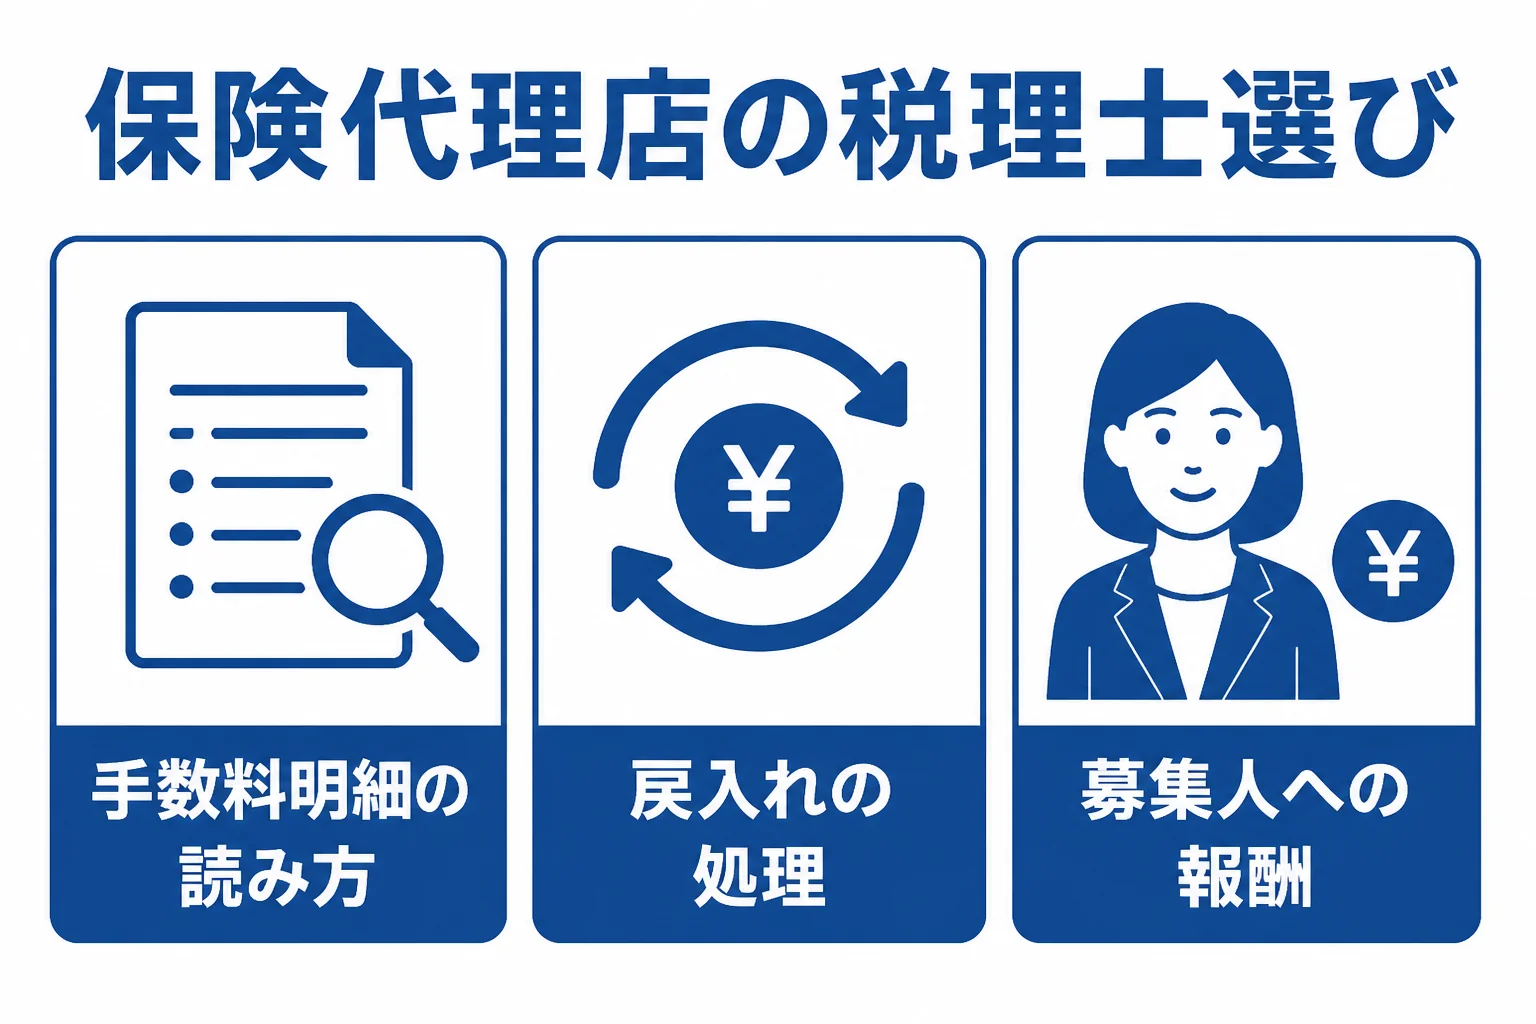
結論から言うと、保険代理店の税理士は「代理店手数料の入り方と戻入れ」と「募集人への報酬の払い方」に慣れているかで選ぶのがおすすめです。この記事を読むと、面談で何を聞けば見極められるかが分かります。
保険代理店はどんな税理士を選べばいい?
保険代理店が選ぶなら、保険会社ごとの手数料明細を読み解けて、解約による戻入れが出た時の処理を毎月の帳簿に落とし込める税理士です。募集人を抱えている代理店は、報酬の払い方まで相談できる顧問契約が向いています。
保険代理店の売上は、ほとんどが保険会社から入る代理店手数料です。
お客さまから直接お金をもらうわけではないので、帳簿はシンプルに見えます。ただ、実は中身がかなり独特なんです。
保険会社ごとに支払明細の形がちがい、初年度と次年度以降で手数料が変わったり、解約で過去の分が差し引かれたりします。
『明細の数字をそのまま売上に入れればいいんでしょ?』と思っていると、決算の時に数字が合わないことも。
面談では、こんな質問をしてみてください。
「解約で戻入れが出た月は、売上がマイナスになるんですが、どう記帳すればいいですか?」
「明細のどの欄が戻入れかを確認して、売上から差し引く形で処理しましょう。月ごとに見られるようにしておきます」
明細を見ながら具体的に答えてくれるなら、保険代理店の担当経験がある可能性が高いです。
代理店手数料の戻入れに慣れているか
戻入れが帳簿を狂わせやすい理由
戻入れは、契約が早めに解約された時などに、受け取った手数料の一部を保険会社に返すしくみです。
多くの場合、新しい手数料と相殺された金額だけが振り込まれます。入金額だけを見て記帳すると、本当の売上と返した額が見えなくなってしまうんです。
| 明細で見たい項目 | 帳簿での扱いの考え方 |
|---|---|
| 新規契約の手数料 | 売上として計上 |
| 継続契約の手数料 | 売上として計上 |
| 解約による戻入れ | 売上の減少として把握 |
| 相殺後の入金額 | 売上と戻入れに分けて記帳 |
| 保険会社ごとの合計 | 会社別に毎月確認 |
上の扱いは一般的な考え方です。具体的な処理の方法は契約の中身や会社の方針で変わるので、税理士に確認してみてください。
手数料の波を見て資金繰りを相談できるか
保険代理店は、新規の契約が多かった年の翌年に戻入れが増えることがあります。
利益が出たと思って使ってしまい、翌年の戻入れで資金が苦しくなる、という話はよく聞きますよね。
毎月の試算表で、保険会社別の手数料と戻入れの動きを一緒に見てくれる税理士だと、こうした波を早めにつかめます。
取引する保険会社が増えた時の管理
乗合で扱う保険会社が増えると、明細の形も支払日もばらばらになります。
例えば、生命保険と損害保険の両方を扱う代理店なら、会社ごとに手数料の計算期間や入金のタイミングがちがうことも珍しくありません。
『どの会社の分がいつ入るのか、もう把握しきれない』という声もよく聞きます。
こうした時は、保険会社ごとに売上と戻入れを分けて記帳するルールを最初に決めておくと、月次の確認がぐっと楽になります。会計ソフトの科目や補助科目の作り方まで提案してくれる税理士だと心強いですよ。
募集人への報酬の払い方を相談できるか
代理店が大きくなると、募集人を雇ったり、業務委託で契約したりする場面が出てきます。
ここで論点になるのが、給与で払うか、外交員などへの報酬として払うかです。
国税庁の説明では、個人の外交員などに支払う報酬・料金は、源泉徴収の対象とされています(国税庁 No.2792 源泉徴収が必要な報酬・料金等とは)。
雇用契約の給与なら給与の源泉徴収と年末調整、報酬なら報酬の源泉徴収と、払い方で手続きが変わります。
『業務委託にしておけば手続きが楽そう』と思うかもしれません。ただ、契約の名前ではなく働き方の実態で判断されることがあるので、ここは慎重に決めたいところです。
事務員を雇う時も手続きが増える
募集人だけでなく、事務の担当者を雇う場合も給与の源泉徴収が始まります。
源泉徴収した所得税は、原則として給与を払った月の翌月10日までに納めます。給与の支給人員が常時10人未満なら、半年ごとにまとめて納める納期の特例もあります。
人を雇い始めるタイミングで、こうした手続きを一緒に段取りしてくれるかも見ておきたいところです。
払い方による費用の違いは保険代理店の税理士顧問料の相場で詳しく書いています。
- 保険代理店を担当したことがあるか、何社くらいか
- 保険会社ごとの手数料明細を読んで記帳できるか
- 戻入れが出た月の処理と、試算表での見せ方
- 募集人を給与で雇うか、報酬で払うかの相談に乗れるか
- 給与計算や年末調整、報酬の源泉徴収まで頼めるか
顧問契約とスポット依頼、どっちが合う?
保険代理店の場合、規模によって頼み方が分かれます。
例えば、個人で1〜2社の保険会社と取引し、募集人を雇っていない方なら、確定申告のスポット依頼でも回ることがあります。
一方で、例えば年商5,000万円規模の法人代理店で、複数の保険会社と取引し募集人を何人も抱えているケースなら、毎月の顧問契約が向いています。
| 代理店の状況の例 | 向いている頼み方 |
|---|---|
| 個人・取引する保険会社が少ない・募集人なし | 確定申告のスポット依頼 |
| 個人・取引先が多く戻入れも多い | 年数回の相談+確定申告 |
| 法人・募集人を雇用または委託 | 毎月の顧問契約 |
| 法人化を検討している | 法人化前から顧問契約 |
個人で始めた代理店が法人化を考える時も、税理士への相談が欠かせません。
保険会社との代理店契約の名義を個人から法人に移す手続きは、保険会社ごとに進め方がちがいます。法人化の前後で手数料の入金先が変わる月は、帳簿がどちらに入るかが混乱しやすいんです。
『いつ法人にすれば得なのか分からない』という方は、法人化の時期から一緒に考えてくれる税理士を選んでおくと安心です。開業や法人化の時期の目安は顧問を頼むべき時期の目安も見てみてください。
税理士ドットコムが示す目安では、個人事業主の顧問契約は売上1,000万円未満で毎月訪問の場合20,000円〜、法人は年間売上1,000万円未満で25,000円〜とされています。報酬は自由化されていて公的な基準はないので、見積もりで中身を比べてみてください。
業種ごとの料金の考え方は税理士の顧問料相場も参考になります。
戻入れで毎月の数字が読めなくなってきた方や、募集人を増やして払い方に迷っている方は、保険代理店に慣れた顧問税理士を探しておくと、決算前に慌てずに済みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
保険代理店は普通の税理士でも大丈夫ですか?
頼むことはできます。ただ、保険会社ごとの手数料明細や戻入れに慣れていないと、毎月の数字の確認に時間がかかります。面談で明細を見せて、どう処理するかを聞いてみると見極めやすいです。
戻入れは経費として処理するのですか?
売上の減少として把握するのが一般的な考え方ですが、処理の方法は会社の方針や契約の中身で変わります。個別の判断は税理士に確認してみてください。
募集人を業務委託にすると何が変わりますか?
給与ではなく報酬として払う形になり、個人の外交員などへの報酬は源泉徴収の対象とされています。働き方の実態で判断されることがあるので、契約を決める前に税理士へ相談しておきましょう。
まとめ
- 保険代理店の税理士選びは、保険会社ごとの手数料明細と戻入れの処理に慣れているかが大事
- 戻入れは相殺後の入金額だけで記帳せず、売上と戻入れに分けて見られるようにする
- 募集人を抱える代理店は、給与か報酬かの払い方まで相談できる顧問契約が向いている