当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社の会議用やオフィスへの配達が増えてくると、「インボイスで請求書を出してほしい」と言われる場面が出てきますよね。
結論から言うと、弁当屋の税理士は「法人向けの請求書とインボイスの判断を、取引先の顔ぶれから一緒に考えてくれるか」で選ぶのがおすすめです。この記事では、面談での確認ポイントと頼み方の目安が分かります。
弁当屋の顧問税理士は何を基準に選ぶ?
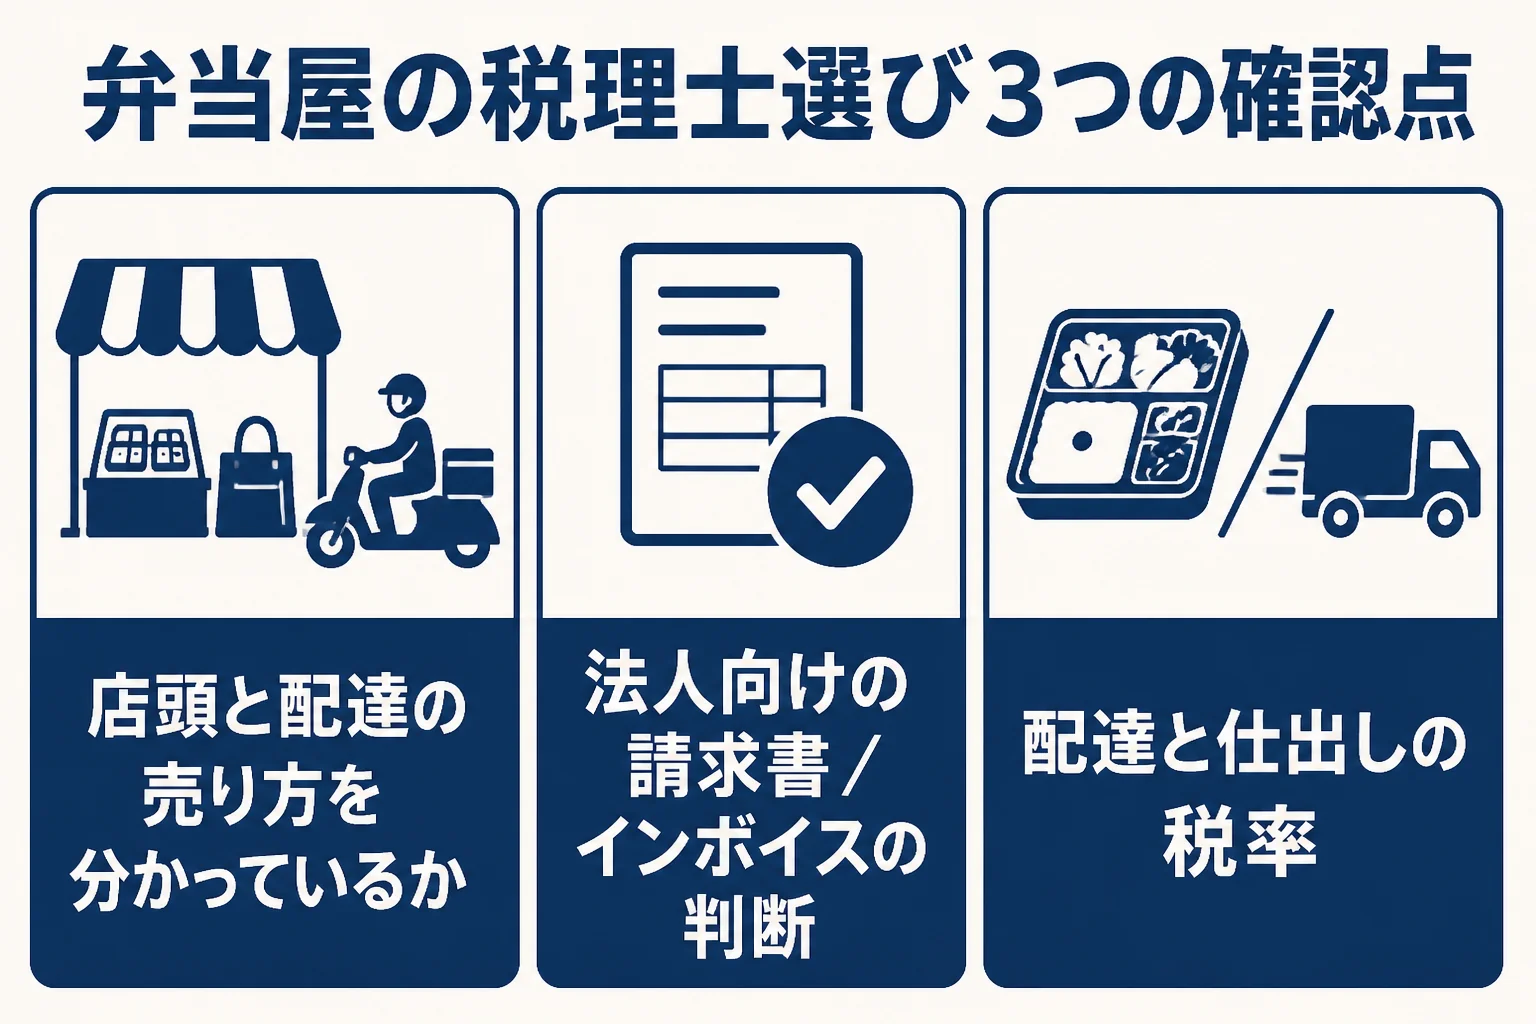
弁当屋の顧問税理士は、法人向け配達の請求書の作り方、インボイス登録をするかどうかの判断、店頭販売・配達・仕出しの税率の分け方を、自分の店の売り方に合わせて説明できる人を選びましょう。
弁当屋は、店頭で個人のお客さんに売る商売と、会社に掛けで納める商売が一つの店に同居しやすいんです。
『請求書なんて、金額を書いて送ればいいでしょ?』と思う方もいるかもしれません。ただ、取引先が法人だと、請求書の書き方ひとつで相手の税金の計算に影響が出ます。
| 売り方 | 帳簿で起きやすい困りごと | 税理士に頼めること |
|---|---|---|
| 店頭販売 | 現金とキャッシュレスの集計 | 日々の売上の締め方を作る |
| 会社への配達(掛け売り) | 月末締めの請求と入金の確認 | 請求書と売掛金の管理方法を決める |
| 会議・行事の仕出し | 給仕を伴うかで扱いが変わる | 見積書と請求書の書き方を決める |
| 食材の仕入れ | 細かいレシートが大量に出る | 仕入れの記録の残し方を決める |
法人向け配達の請求書は何に気をつける?
ここが弁当屋の税理士選びで大事なところです。
会社への配達では、月末にまとめて請求書を出し、翌月に振り込んでもらう形が多いですよね。
例えば、毎日30食をある会社に届け、月末締めで請求するケースです。入金漏れや金額の行き違いに気づくには、請求した額と入ってきた額を毎月照らし合わせる必要があります。
税理士に頼むと、こんなことを決めてもらえます。
- 取引先ごとの請求書の締め日と、売掛金の管理方法
- 値引きや返品があった月の請求書の直し方
- 店頭売上と配達売上を分けて集計する方法
面談では、こう聞いてみてください。
「会社への配達は月末締めにしていますが、入金の確認はどう帳簿に付ければいいですか?」
掛け売りに慣れている税理士なら、会計ソフトの設定まで含めて具体的に答えてくれるはずです。
インボイス登録はするべき?
取引先の会社から『インボイスの登録番号を教えてください』と言われると、焦りますよね。
インボイス制度は令和5年10月1日に始まりました。インボイス(適格請求書)を交付できるのは、税務署長の登録を受けた適格請求書発行事業者だけです。(国税庁 タックスアンサー No.6625)
国税庁が示すインボイスの記載事項は次のとおりです。
- 書類を作る事業者の名前と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 書類を受け取る事業者の名前
免税事業者が登録して課税事業者になった場合、令和5年10月1日から令和8年9月30日の日の属する課税期間までは、納める税額を売上税額の2割にできる特例があります。小規模な個人事業者には、令和9年・令和10年の課税期間に3割にできる特例も新しく設けられています。(国税庁 タックスアンサー No.6498)
登録するかどうかは、売上のうち法人向けがどれくらいあるかで変わります。
| 店の状況 | 考え方の目安 |
|---|---|
| 売上のほとんどが店頭の個人客 | 登録しない選択も考えられる |
| 法人向け配達が売上の大きな部分を占める | 登録を前向きに検討する |
| どちらとも言えない | 取引先の意向と納税額を比べて決める |
どちらが得かは、取引先の数や利益の出方で変わります。判断は税理士に試算してもらってから決めましょう。
仕入れ側の話も一つ。スーパーや市場で食材を細かく買うと、レシートが山のように溜まりますよね。
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れならインボイスが無くても帳簿の保存だけで仕入税額控除ができる「少額特例」があります。期間は令和5年10月1日から令和11年9月30日までです。(国税庁 少額特例の概要)
課税事業者になった後の仕入れの記録の付け方も、面談で聞いておくと安心です。
店頭販売・配達・仕出しで税率は変わる?
弁当は持ち帰りや配達が中心なので、税率の話は避けて通れません。
国税庁の説明では、軽減税率の対象は酒類を除く飲食料品です。一方で、相手が指定した場所で調理や給仕をするケータリングは対象外とされています。(国税庁 タックスアンサー No.6102)
軽減税率は8%、標準税率は10%です。(国税庁 消費税の軽減税率制度)
『仕出しも弁当も、届けるのは同じでしょ?』と思いがちです。実は、会場で盛り付けや給仕までする仕出しは、ケータリングにあたる場合があるんです。
見積書を作る段階で区分を決めておくと、請求書の作り直しが減ります。迷う取引は、税理士に確認してから請求しましょう。
顧問契約か、確定申告だけか
税理士の報酬は自由化されていて、公的な料金表はありません。目安として、税理士ドットコムが示す相場を見てみましょう。
| 頼み方 | 税理士ドットコムが示す目安 | 向いているケース |
|---|---|---|
| 個人の顧問(売上1,000万円未満・毎月) | 月20,000円〜、確定申告料80,000円〜 | 法人向け配達を始めたばかり |
| 個人の顧問(売上1,000万〜3,000万円未満・毎月) | 月25,000円〜、確定申告料100,000円〜 | 配達先が増え、パートも雇っている |
| 青色の確定申告だけ(売上1,000万円未満) | 7万円〜 | 店頭販売中心で記帳は自分でできる |
例えば、年商1,500万円の弁当屋を個人で営み、売上の半分ほどが会社への配達というケースです。請求書とインボイスの相談が毎月出てくるので、顧問契約のほうが楽になりやすいです。
顧問料の中身をもっと知りたい方は弁当屋の税理士顧問料の相場、開業期の頼み方は顧問を頼むべき時期の目安もあわせて読んでみてください。
- 店頭販売・配達・仕出しの売上の割合をざっくり出しておく
- 取引先から届いたインボイスの依頼内容をまとめておく
- 2〜3人の税理士と面談し、請求書とインボイスの考え方を聞く
- 顧問料と決算料の内訳を確認して契約する
会社への配達が増えて請求書の作業が追いつかない、インボイスの登録で迷っている。こんな状況なら、掛け売りに慣れた顧問税理士を探すと、月末の作業がぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
弁当屋の店頭販売だけでも、インボイス登録は要りますか?
登録は義務ではありません。店頭の個人客が中心なら登録しない選択も考えられるので、取引先の状況を伝えて税理士に相談してみてください。
会社への配達で、請求書のひな形は税理士に作ってもらえますか?
相談に応じてくれる税理士は多いです。インボイスの記載事項がそろっているかも、あわせて見てもらうと安心です。
仕出しで会場の盛り付けまでする時は、税率が変わりますか?
給仕などを伴う提供はケータリングにあたる場合があります。どの区分になるかは、取引の中身を伝えて税理士に確認しましょう。
まとめ
- 弁当屋の税理士は、法人向けの請求書とインボイスの判断に慣れているかで選ぶ
- インボイス登録は、法人向けの売上の割合と納税額を比べて決める
- 給仕を伴う仕出しはケータリングにあたる場合がある
- 配達先やパートが増えてきたら顧問契約が相談しやすい