当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
決算の月に、納品前のサイトが何本も残っている。Web制作会社を営んでいると、『この途中の案件って、今期の数字にどう入るの?』と迷う場面がありますよね。
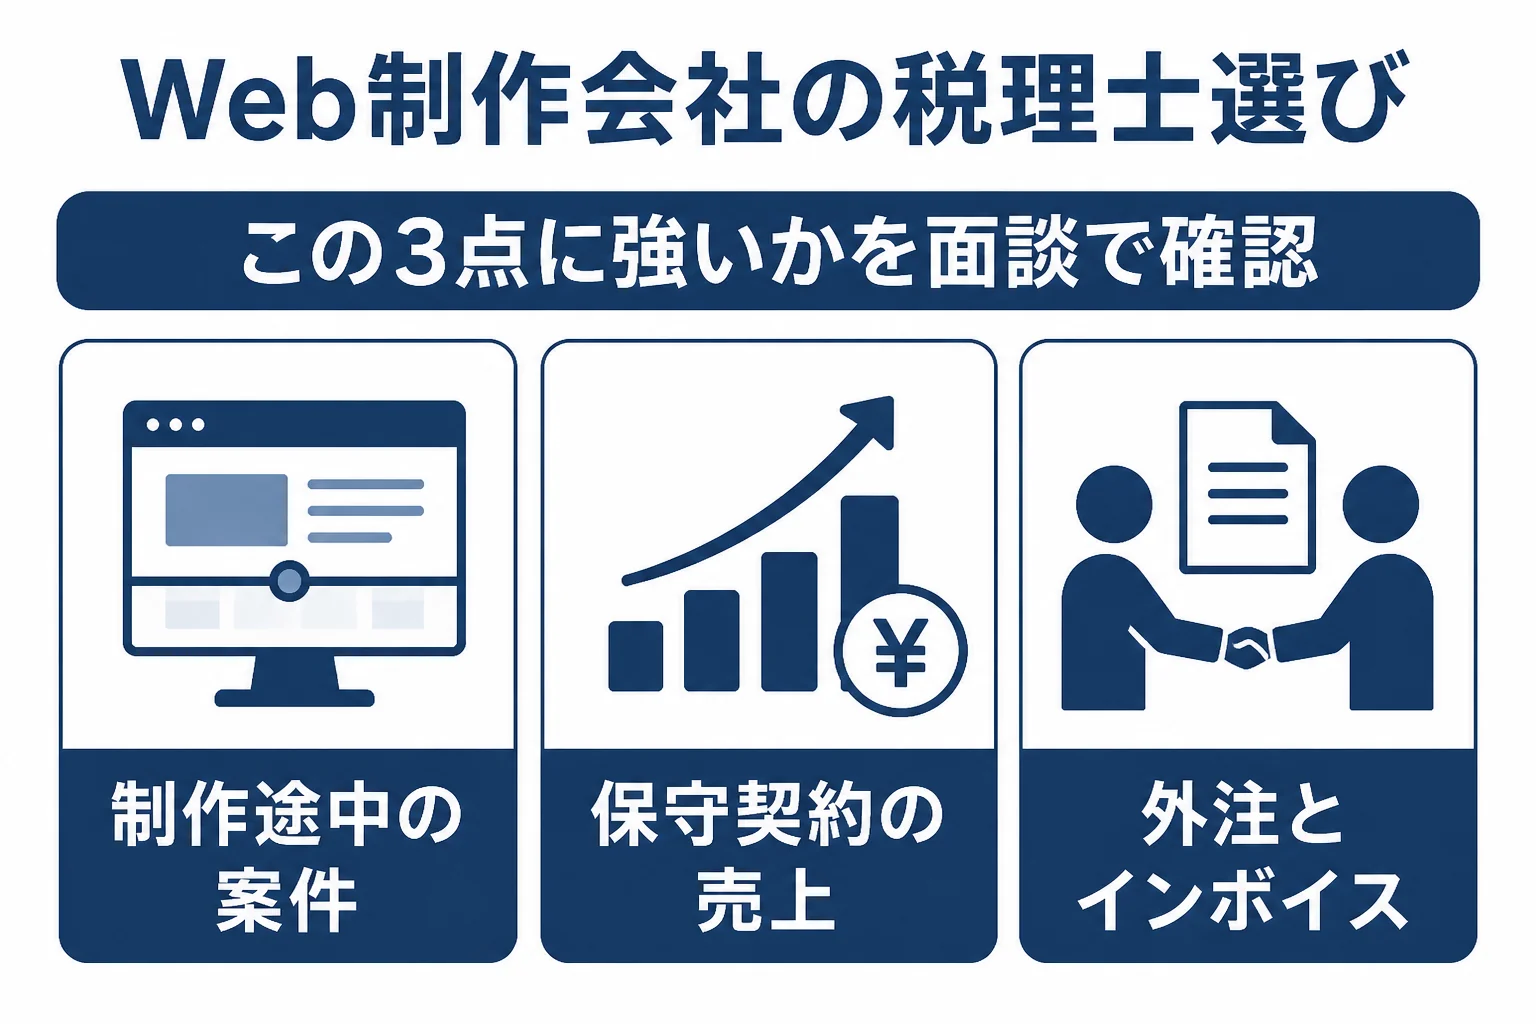
結論から言うと、Web制作会社の税理士は「制作途中の案件の扱い」と「保守契約や前受金の売上計上」に慣れているかで選ぶのがおすすめです。この記事を読むと、面談でどこを確かめればいいかが分かります。
Web制作会社はどんな税理士を選べばいい?
Web制作会社が選ぶなら、決算をまたぐ制作途中の案件にかかった外注費や人件費の扱い、保守契約や着手金をいつ売上にするかを、契約書を見ながら説明してくれる税理士です。フリーランスへの外注が多い会社は、インボイスや源泉徴収の確認まで頼める顧問契約が向いています。
Web制作の仕事は、物の在庫がほとんどありません。
そのため帳簿は簡単そうに見えます。ただ、実は「いつ売上にするか」「途中までの費用をどうするか」の判断が多い業種なんです。
着手金をもらってから納品まで数か月かかる案件、納品後に毎月入る保守料、途中で仕様が変わって追加請求する案件。こうした取引が並ぶと、決算の数字は契約の読み方で変わってきます。
面談では、こんな質問をしてみてください。
「3月決算で、2月に着手して5月に納品する案件があります。外注費はもう払っているんですが、どう処理しますか?」
「契約の中身と納品の条件を見て、今期に入れる分と来期に回す分を一緒に確認しましょう」
契約書を見せてほしいと言ってくれる税理士なら、Web制作の実務に慣れている可能性が高いです。
制作途中の案件、決算でどう扱うか分かっているか
決算をまたぐ案件は「仕掛」の考え方がポイント
納品前の案件に、すでに外注費やスタッフの作業時間をかけている。決算日をまたぐと、この費用を今期の経費にするか、来期の売上と合わせるかという論点が出てきます。
一般に、まだ売上になっていない案件の費用は「仕掛」として来期に回す考え方があります。
『外注費は払ったんだから、今期の経費でいいでしょ?』と思う方も多いはずです。ここが大事なところで、どう処理するかは契約の内容や納品の条件で変わります。最終的な判断は税理士に確認してみてください。
| 案件の状況の例 | 決算で確認したいこと |
|---|---|
| 決算日時点で納品前・外注費を支払済み | 費用を来期に回すかどうか |
| 一部を先に納品して検収を受けた | その部分を売上にするか |
| 着手金を受け取っている | 前受金として扱うか |
| 決算直前に納品・入金は翌月 | 納品の月の売上にするか |
| 保守料を1年分前払いで受け取った | 月ごとに売上にするか |
保守契約や前受金の売上計上
保守やサーバー管理の契約は、毎月少しずつ売上が入るので、会社の経営を安定させてくれますよね。
ただ、1年分をまとめて前払いでもらうケースもあります。入金した時にまとめて売上にするのか、月ごとに分けるのかで、決算の利益が変わってくるんです。
例えば、保守料を年額でもらう契約が多い会社なら、契約ごとに開始月と終了月を一覧にしておくと、月ごとの売上が読みやすくなります。
『入金はあったのに、利益がそこまで出ていない』という時も、こうした一覧があれば理由を説明しやすいですよ。
こうした処理を、毎月の試算表の段階から揃えてくれる税理士だと、決算の時に慌てずに済みます。
フリーランスへの外注とインボイスに慣れているか
Web制作会社は、デザイナーやエンジニア、ライターなど、フリーランスへの外注が多い業種です。
ここで論点になるのが、インボイスと源泉徴収です。
インボイス制度は令和5年(2023年)10月1日に始まりました。外注先が登録しているかどうかで、仕入れの消費税をどこまで差し引けるかが変わります(国税庁 No.6498)。
登録していない免税事業者からの仕入れには経過措置があり、これは令和13年9月30日までとされています。
また、基準期間の課税売上高が1億円以下の会社などは、税込1万円未満の課税仕入れならインボイスがなくても帳簿の保存だけで仕入税額控除ができる「少額特例」が、令和11年9月30日まで使えます。
外注先の多い会社ほど、こうした特例をどう当てはめるかで手間が変わってきますよね。
さらに、個人に払う報酬の中には、内容によって源泉徴収が必要になるものがあります(国税庁 No.2792)。
『デザイナーさんへの支払いは源泉徴収が要るの?』という疑問は、Web制作会社で特によく出てきます。報酬の内容で扱いが分かれるので、税理士に確認しておきましょう。
外注費が多い会社の費用の目安は、Web制作会社の税理士顧問料の相場で詳しく書いています。
- Web制作会社やIT系の会社を担当したことがあるか
- 決算をまたぐ制作途中の案件をどう処理するか
- 保守契約や着手金をいつ売上にするか、契約書を見て判断してくれるか
- フリーランスへの外注で、インボイスと源泉徴収を確認してくれるか
- 会計ソフトやクラウドの請求書サービスとつないで記帳できるか
顧問契約とスポット依頼、どっちが合う?
Web制作の場合、会社の規模と外注の量で頼み方が分かれます。
例えば、個人で制作を受けて外注はほとんど無く、案件も月に数本というケースなら、確定申告のスポット依頼でも回ることがあります。
一方で、例えば年商3,000万円規模の法人で、毎月何人ものフリーランスに外注し、保守契約も抱えているケースなら、毎月の顧問契約が向いています。
| 会社の状況の例 | 向いている頼み方 |
|---|---|
| 個人・外注ほぼ無し・案件数が少ない | 確定申告のスポット依頼 |
| 個人・外注が増えてきた | 年数回の相談+確定申告 |
| 法人・外注や保守契約が多い | 毎月の顧問契約 |
| 自社サービスやアプリも開発している | 開発費の扱いも含めて顧問契約 |
ホームページ制作の会社が、広告運用や動画制作まで手を広げているケースもありますよね。売上の種類が増えるほど、どの売上をいつ計上するかのルールを最初に決めておくことが大切になります。
自社でアプリの開発も始めた会社は、開発費の扱いという別の論点が出てきます。気になる方はアプリ開発会社の税理士選びも見てみてください。
税理士ドットコムが示す目安では、法人の顧問料は年間売上1,000万〜3,000万円未満で毎月訪問の場合30,000円〜、決算料が120,000円〜です。報酬は自由化されていて公的な基準はないので、見積もりで中身を比べてみてください。
制作途中の案件が増えて決算の数字に自信が持てない方や、外注先のインボイス対応で手が回らなくなってきた方は、Web制作に慣れた顧問税理士を探しておくと、本業の制作に集中しやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
Web制作会社は普通の税理士でも大丈夫ですか?
頼むことはできます。ただ、決算をまたぐ案件や保守契約の売上計上は判断が分かれやすいので、契約書を見ながら説明してくれるかを面談で確かめておくと安心です。
納品前の案件の外注費は今期の経費にできますか?
契約の中身や納品の条件によって、来期に回す考え方もあります。決算の前に案件の一覧と契約書を税理士に見せて、扱いを確認してみてください。
フリーランスへの支払いは源泉徴収が要りますか?
個人に払う報酬の中には、内容によって源泉徴収が必要なものがあります。デザインや原稿など報酬の中身で扱いが分かれるので、支払う前に税理士に確認しておきましょう。
まとめ
- Web制作会社の税理士選びは、決算をまたぐ制作途中の案件の扱いに慣れているかが大事
- 保守契約や着手金をいつ売上にするかを、契約書を見て判断してくれる人を選ぶ
- 外注が多い会社は、インボイスと源泉徴収の確認まで頼める顧問契約が向いている