当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家を1棟建てるのに数か月かかるのに、決算は年に1回。『この現場、結局いくら儲かったんだろう?』と思いながら決算書を眺めている社長さんも多いはずです。
結論から言うと、工務店の顧問税理士は「工事ごとの原価を正しく分けられるか」と「経審を意識した決算書を作れるか」で選ぶのがおすすめです。この記事では、その2つの見極め方と、面談で聞いておきたいことを紹介します。
工務店の税理士選びで、最初に何を見る?
工務店の顧問税理士は、建設業の会計(完成工事高や未成工事支出金などの科目)に慣れているか、公共工事や経審を意識した決算の組み立てを相談できるかで選びましょう。月額の安さだけで選ぶと、工事の原価が見えないまま決算を迎えがちです。
工務店の帳簿は、普通の会社とは使う科目が少し違います。売上は「完成工事高」、原価は「完成工事原価」と呼ぶのが一般的です。
さらに、決算の時点でまだ終わっていない工事の費用は、すぐ経費にせず「未成工事支出金」として残します。お客さんから先にもらった着手金は「未成工事受入金」です。
この扱いを間違えると、ある年は大きな利益、翌年は赤字のように数字が揺れてしまいます。ここを当たり前のように説明してくれるかが、最初の見どころなんです。
完成工事の原価計算に強い税理士はどう見分ける?
工務店の原価は、材料費、外注費、現場の労務費、経費の4つに分けて工事ごとに集めます。大工さんや設備屋さんへの外注が多い工務店では、外注費の割合が大きくなりやすいですよね。
『材料はまとめて仕入れているから、工事ごとに分けるのは無理だよ』という声もよく聞きます。ただ、工事台帳で現場ごとに振り分けておくと、どの現場で利益が出たのかが後から見えるようになります。
例えば、税理士との面談でこう聞いてみてください。
「工事台帳と会計ソフトはどう連携させていますか?決算の時の未成工事はどう確認していますか?」
ここで、現場ごとの原価の集め方や、決算前に未完成の工事を一緒に洗い出す手順まで話してくれる税理士なら安心です。
消費税の面も見ておきましょう。国税庁の案内では、簡易課税を選べるのは基準期間の課税売上高が5,000万円以下の課税期間で、建設業は第3種、みなし仕入率は70%です。
外注の多い工務店では、本則で計算した方が有利になることもあります。どちらがいいかは数字を並べて比べてもらいましょう。
月ごとに現場の利益を見せてくれるか
原価計算に強い税理士かどうかは、決算の時だけでなく、毎月の報告の中身でも分かります。
『決算書は毎年もらうけど、月々の数字はよく分からない』という社長さんも少なくないはずです。実は、工務店にとって役立つのは、会社全体の数字より現場ごとの粗利なんです。
例えば、毎月の打ち合わせで「この現場は見積もりより外注費がふくらんでいます」と教えてもらえれば、次の見積もりに生かせます。値引きした現場や、追加工事の請求が漏れている現場にも気づきやすくなります。
面談では、実際に顧問先へ出している月次の資料を見せてもらえるか聞いてみてください。工事別の数字が並んでいるなら、原価の考え方に慣れている税理士だと分かります。
着手金や中間金を多く受け取る工務店では、お金は手元にあるのに利益は出ていない、という時期もあります。資金繰りと利益の違いを分かりやすく説明してくれるかも、長く付き合ううえで大事な点です。
経審の点数を意識した決算とは?
公共工事を受けたい工務店にとって、決算はもう一つの意味を持ちます。それが経営事項審査、いわゆる経審です。
国土交通省の案内では、経審は公共工事を発注者から直接請け負おうとする建設業者が受けなければならない審査です。経営状況と、経営規模や技術的能力などの客観的な事項を数値で評価します。
経営状況の分析は、国土交通大臣が登録した経営状況分析機関が行います。分析のもとになるのは決算書の数字です。だから、決算の作り方が点数に関わってくるんです。
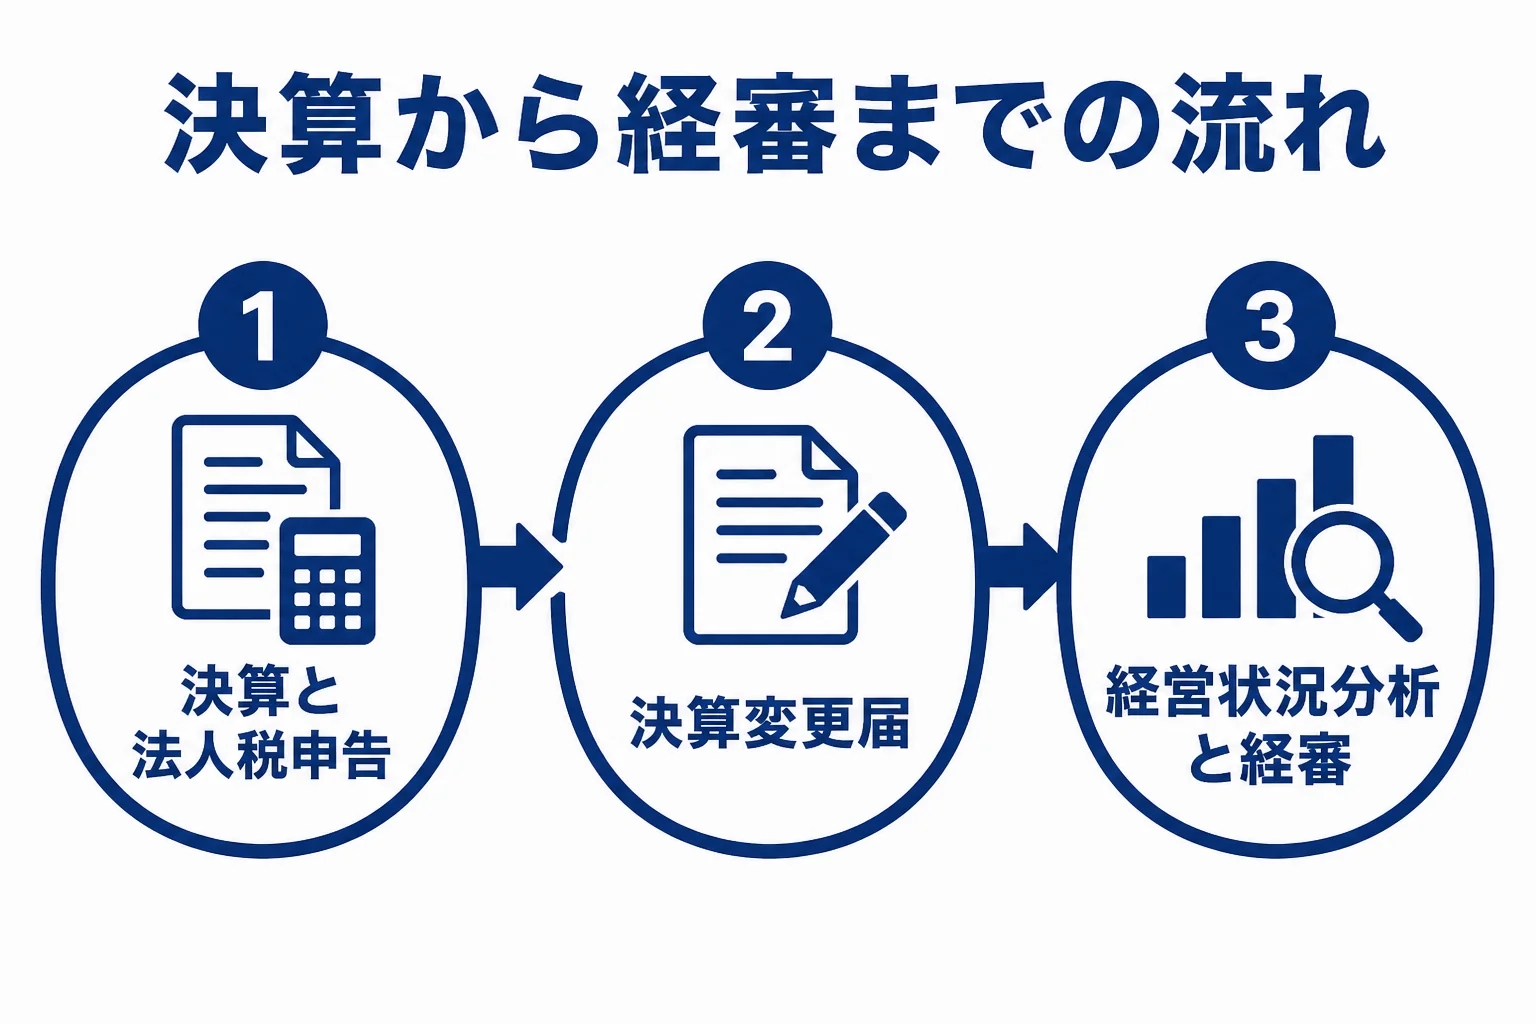
もう一つ大事なのが、建設業許可を持つ会社の決算変更届です。建設業法第11条第2項で、毎事業年度が終わってから4か月以内に出すと決められています。
法人税の申告期限は事業年度が終わった日の翌日から2か月以内です。決算が遅れると、決算変更届や経審の申請も後ろにずれてしまいます。
税理士と行政書士は、どう役割を分ける?
建設業許可や経審の申請書類は、行政書士に頼んでいる工務店もありますよね。その場合、税理士は決算書の数字側を受け持つ形になります。
ここで大事なのは、両者の連携です。決算書を建設業の様式に組み替える作業を誰がやるのか、最初に決めておきましょう。
| 作業 | 主に頼む相手の例 | 確認しておきたいこと |
|---|---|---|
| 日々の記帳と工事ごとの原価の集計 | 税理士(または自社) | 工事台帳と会計ソフトの合わせ方 |
| 決算と法人税・消費税の申告 | 税理士 | 未成工事の洗い出しを誰がするか |
| 決算書を建設業の様式に組み替える | 税理士か行政書士 | どちらが担当し、費用はどこに入るか |
| 決算変更届・経審の申請 | 行政書士(または自社) | 決算書を渡す時期と形式 |
- 建設業の顧問先があり、完成工事高などの科目に慣れているか
- 未成工事支出金と未成工事受入金の扱いを説明できるか
- 経審を受けている顧問先があるか
- 決算変更届に間に合う時期に決算を仕上げてくれるか
- 行政書士とのやり取りに対応してくれるか
- 簡易課税と本則のどちらが有利か比べてくれるか
費用面は工務店の税理士顧問料の相場と決算料の目安で、近い業種の選び方は水道工事会社の税理士選びで解説しています。
現場が増えて利益が見えにくくなった、公共工事の入札に参加したくて経審の準備を始めたい。そんな工務店なら、建設業に慣れた顧問税理士を探しておくと安心です!
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
工務店の税理士は、建設業専門でないとだめですか?
専門をうたっていなくても、建設業の顧問先を持っていれば対応できることが多いです。面談で未成工事の扱いや工事台帳の話をして、慣れているかを確かめてみてください。
経審の点数は税理士に頼めば上がりますか?
経審は決算書の数字をもとに評価されるので、点数を約束できるものではありません。決算の作り方を相談しながら、早めに準備を進めておきましょう。
決算変更届の期限はいつですか?
建設業法第11条第2項で、毎事業年度が終わってから4か月以内とされています。決算を早めに仕上げてもらうよう、税理士と日程を決めておくと安心です。
まとめ
- 工務店の税理士は、完成工事高や未成工事支出金などの建設業の会計に慣れているかで選ぶ
- 工事ごとの原価を工事台帳で集めると、現場ごとの利益が見える
- 経審は公共工事を直接請け負う建設業者が受ける審査で、決算書の数字が評価のもとになる
- 決算変更届は毎事業年度が終わってから4か月以内に出す