当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
葬儀が終わってから請求書を出し、ご遺族からの入金は数週間後。その間に火葬場や仕出し、花屋さんへの支払いは先に済ませている。葬儀社のお金の流れは、こうなることが多いですよね。
結論から言うと、葬儀社の顧問税理士は「後払いの未収」と「立替のお金」を区別して帳簿に載せる仕組みを一緒に作ってくれる人を選ぶのが近道です。この記事では、葬儀社ならではの論点と、税理士に会った時の確認ポイントが分かります。
葬儀社が税理士を選ぶ時、何を基準にすればいい?
葬儀社の顧問税理士は、葬儀代の未収の管理・火葬料や供花などの立替金の処理・霊柩車や式場の設備・夜間対応の給与の4点を具体的に話せるかで選びましょう。売上と立替を混ぜたままにすると、利益も消費税も実態とずれて見えてしまいます。
『葬儀の売上は葬儀代の総額でしょう?』と思う方も多いはずです。
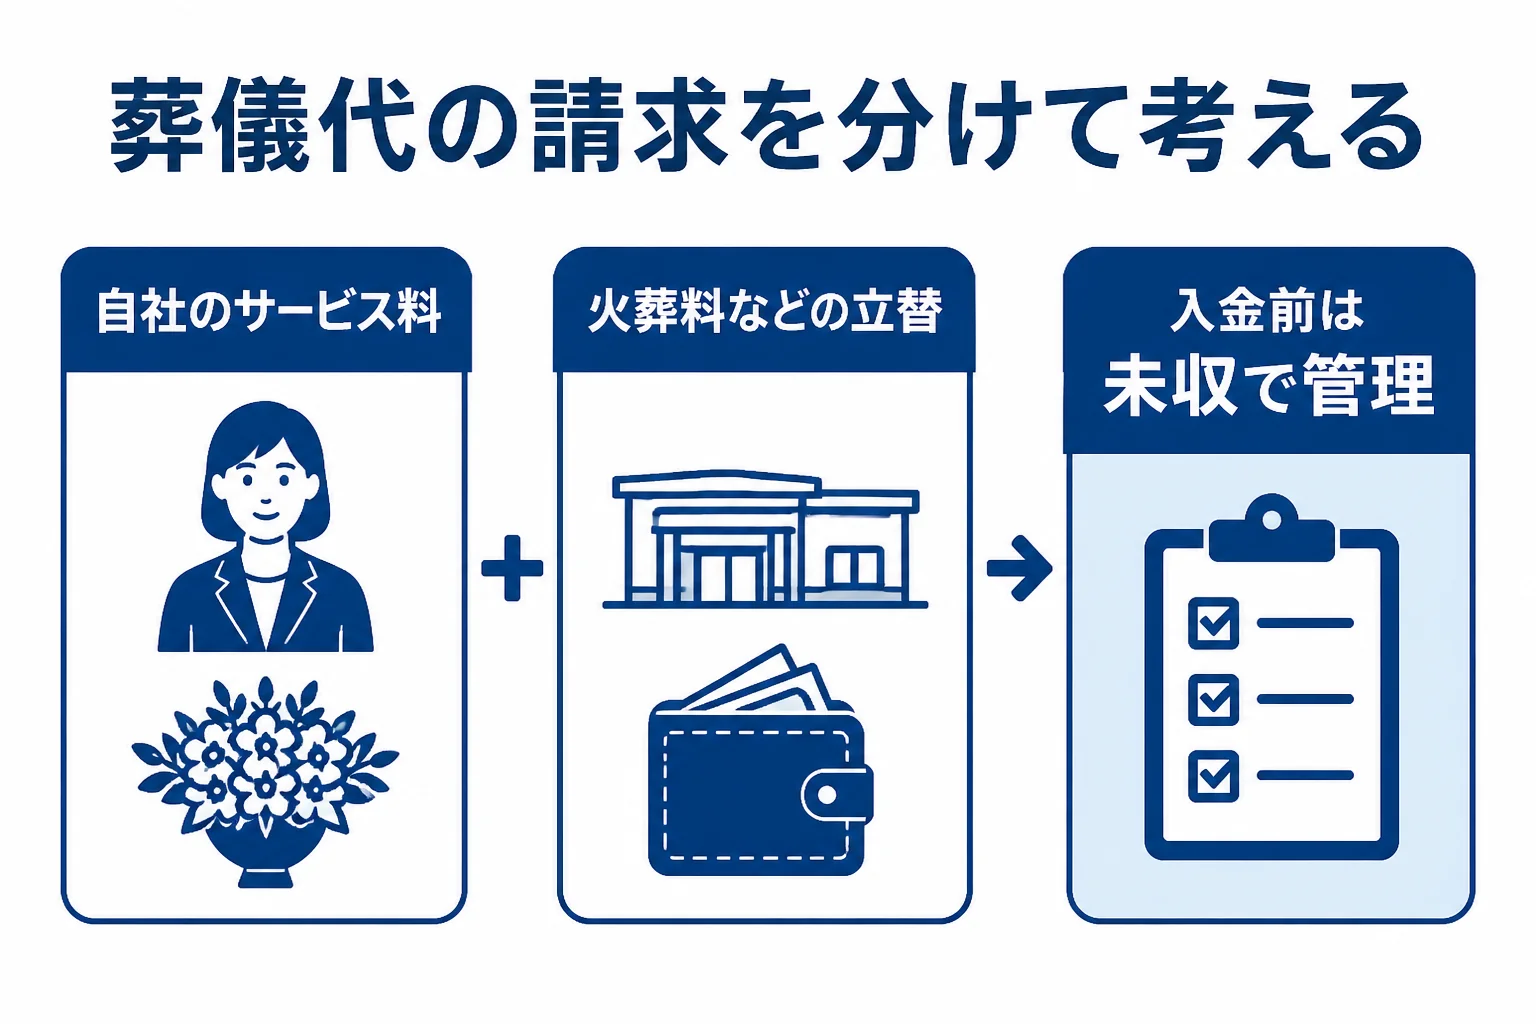
ただ、葬儀代の請求書には、自社のサービス料のほかに、火葬場の使用料や寺院への取り次ぎ、供花や料理、返礼品など、いろいろなお金が入っていますよね。
このうち、どれが自社の売上で、どれがご遺族の代わりに払っただけの立替金なのか。ここの線引きで帳簿の数字が変わってくるんです。
税理士の仕事(税務代理・税務書類の作成・税務相談)は、税理士と税理士法人などにしか頼めません。国税庁の税理士制度についての案内でも、税理士でない人は無償でも行えないとされています。
葬儀代の後払いで出てくる「未収」をどう管理する?
葬儀は急に発生し、支払いは葬儀のあとになるのが一般的ですよね。香典の集計が終わってから、相続の手続きが進んでから、という事情で入金が遅れることもあります。
例えば、決算月の月末に葬儀を行い、入金が翌月になったケースです。この葬儀代は、入金を待たずに葬儀を行った月の売上として扱うのが基本になります。
入金されていない分は「未収」として残り、誰からいくら入っていないかを毎月確認することになります。
ここで困るのが、件数が増えた時です。
「先月の葬儀で、まだ入金が無いのはどのお宅でしたっけ?」
「試算表の未収の一覧を見ると、3件残っています。1件は2か月たっているので、ご連絡してみましょう。」
毎月の試算表で未収の一覧まで出してくれる税理士だと、回収の遅れに早く気づけます。長く回収できない未収をどう扱うかは、個別の判断になるので税理士に確認しておきましょう。
火葬料・供花・料理…立替金の処理で迷うところ
葬儀社では、ご遺族の代わりに先に払うお金がたくさんありますよね。代表的なものを表にまとめました。
| 項目 | よくある流れ | 税理士に聞きたいこと |
|---|---|---|
| 火葬場の使用料 | 葬儀社が先に払い、葬儀代と一緒に請求する | 立替金として売上から外すか |
| 供花・盛籠 | 参列者から注文を受け、花屋に発注する | 自社の売上か取り次ぎか |
| 通夜ぶるまい・精進落としの料理 | 仕出し店に発注し、利益を乗せて請求する | 仕入と売上で両方立てるか |
| 返礼品・香典返し | 在庫を持ち、使った分を請求する | 余った在庫の決算時の扱い |
| 寺院へのお布施 | ご遺族が直接渡すことが多い | 葬儀社を通した時の扱い |
供花は「誰から注文を受けたか」で迷いやすい
供花は、喪主ではなく参列者や会社から注文が入ることも多いですよね。
注文主ごとに請求するのか、喪主にまとめて請求するのか。自社で利益を乗せて売っているのか、取り次いでいるだけなのか。それによって売上と立替の分け方が変わります。
『そこまで細かく分ける必要があるの?』と感じるかもしれません。実は、立替金を売上に混ぜると売上高が大きく見え、消費税の計算にも影響することがあるんです。
立替える費用の中には消費税の扱いが異なるものもあるので、項目ごとの扱いは税理士に確認してみてください。
設備と人件費も葬儀社ならではの論点
霊柩車・寝台車・式場の設備
自社で霊柩車や寝台車を持ち、式場や安置室を構えている葬儀社も多いはずです。
これらは何年かに分けて費用にしていく資産になります。買い替えの時期や、リースにするか購入するかで決算の数字が変わるので、大きな買い物の前には税理士へひと声かけておくと安心です。
夜間・休日の対応と給与
葬儀社は、夜中のお迎えや休日の対応が当たり前ですよね。宿直や呼び出しの手当、繁忙期の応援スタッフなど、給与の計算が複雑になりやすい業種です。
源泉徴収した所得税は、原則として給与を支払った月の翌月10日までに納めます。給与を払う人数が常時10人未満なら、納期の特例で年2回(7月10日と翌年1月20日)にまとめることもできます(国税庁の源泉所得税の納付期限と納期の特例)。
葬儀社にとっての税務調査への備え
未収や立替が多い業種は、帳簿と請求書の突き合わせが大事になります。
税務調査の前には原則として事前通知があり、税理士が税務代理権限証書を出していれば、税理士が立ち会って説明できます(国税庁の税務代理権限証書の案内)。日ごろの帳簿を見ている顧問税理士なら、説明もスムーズです。
顧問契約・決算だけ・自分で、どれが合う?
『うちは家族葬中心で件数も多くないし、顧問までは…』と迷う方もいますよね。
葬儀社の規模やお金の動きで、向いている頼み方は変わります。目安を表にしておきますね。
| 葬儀社の状況 | 向いている頼み方 | 理由 |
|---|---|---|
| 個人で家族葬中心、件数も立替も少ない | 決算・確定申告だけ依頼 | 年1回の確認で足りやすい |
| 自社式場を持ち、未収と立替が毎月出る | 顧問契約(3か月に一度の面談など) | 未収の回収と立替の分け方を定期的に見たい |
| 法人で霊柩車や複数の式場、夜間スタッフを抱える | 顧問契約(毎月) | 給与・源泉・設備・決算まで毎月の処理が多い |
ここが大事なところで、未収と立替が毎月出るようになったら、年1回の申告だけで帳簿を合わせるのは大変になりがちです。
顧問税理士との面談で聞いておきたいこと
候補の税理士が見つかったら、日本税理士会連合会の「税理士情報検索サイト」で登録を確かめておきましょう。そのうえで、次の点を聞いてみてください。
- 葬儀代の未収を、毎月の試算表で一覧にしてもらえるか
- 火葬料・供花・料理・返礼品を、売上と立替金にどう分けるか
- 霊柩車や式場の設備を買う前に相談できるか
- 夜間や休日の手当を含めた給与計算まで頼めるか、その料金
- 税務調査の時に立ち会ってもらえるか
顧問料の目安や、設備を持つ会社の決算料については葬儀社の税理士顧問料の相場で詳しく扱っています。会社を立ち上げたばかりで、いつから顧問を頼むか迷っているなら顧問を頼むべき時期の目安も参考になります。
ご遺族への請求の中に立替が混ざる点は、車検の法定費用を預かる業種と似ています。自動車整備工場の税理士選びと見比べてみるのもおすすめです。
葬儀の件数が増えて未収の管理が追いつかない、立替金の分け方に毎回迷う、式場の新設や法人化を考えている。そんな状況なら、葬儀社の事情を分かっている顧問税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
葬儀代の入金が翌月になった場合、売上はどちらの月ですか?
葬儀を行った月の売上として扱い、入金されていない分は未収として残すのが基本です。契約や請求の形によって変わることもあるので、判断は税理士に確認しておきましょう。
火葬場の使用料は、葬儀社の売上に含めるのですか?
ご遺族の代わりに払って同じ金額を請求しているだけなら、立替金として扱う考え方があります。請求書の書き方や契約の内容で変わるので、税理士と一緒に決めておくと安心です。
小さな家族葬専門の葬儀社でも、顧問税理士は必要ですか?
件数が少なく、立替も少ないうちは、決算や確定申告だけを頼む形でも回ることがあります。未収や立替が増え、毎月の管理が負担になってきたら顧問契約を考えるタイミングです。
まとめ
- 葬儀社の税理士は、未収の管理と立替金の処理を具体的に話せるかで選ぶ
- 葬儀代は葬儀を行った月の売上にし、入金前の分は未収として毎月確認する
- 火葬料・供花・料理などは、売上と立替金の分け方を税理士と決めておく
- 霊柩車や式場の設備、夜間対応の給与も業種ならではの相談ポイント