当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
受託開発で売上を立てながら、合間に自社アプリも作っている。そんな会社で『この開発にかかったお金、経費でいいのかな』と手が止まったことはありませんか。
結論から言うと、アプリ開発会社の税理士選びでは、自社アプリの開発費をソフトウェアとして資産に計上するかどうかを一緒に考えてくれるかが大事なところです。この記事を読めば、面談でどんな質問をすれば相性が分かるかがつかめます。
アプリ開発会社の顧問税理士は何を基準に選べばいい?
アプリ開発会社の顧問税理士は、ソフトウェアの資産計上と減価償却、受託と自社開発の区別、海外向け売上の消費税を相談できるかで選ぶのがおすすめです。顧問料の安さだけで決めると、開発費の扱いで後から困ることがあります。
アプリ開発会社の会計には、ほかの業種ではあまり出てこない論点があるんです。代表的なのは、開発に使った人件費や外注費を、その年の費用にするか、資産にして何年かに分けて費用にするかという判断です。
ここを「全部その年の経費で」と処理してしまうと、利益の出方が大きくゆがむことも。逆に、何でも資産にすると、手元のお金が減っているのに利益が多く見えてしまいます。
だから、開発の中身を聞いた上で判断してくれる税理士かどうかが、最初の分かれ目になります。
自社アプリの開発費は、経費?それとも資産?
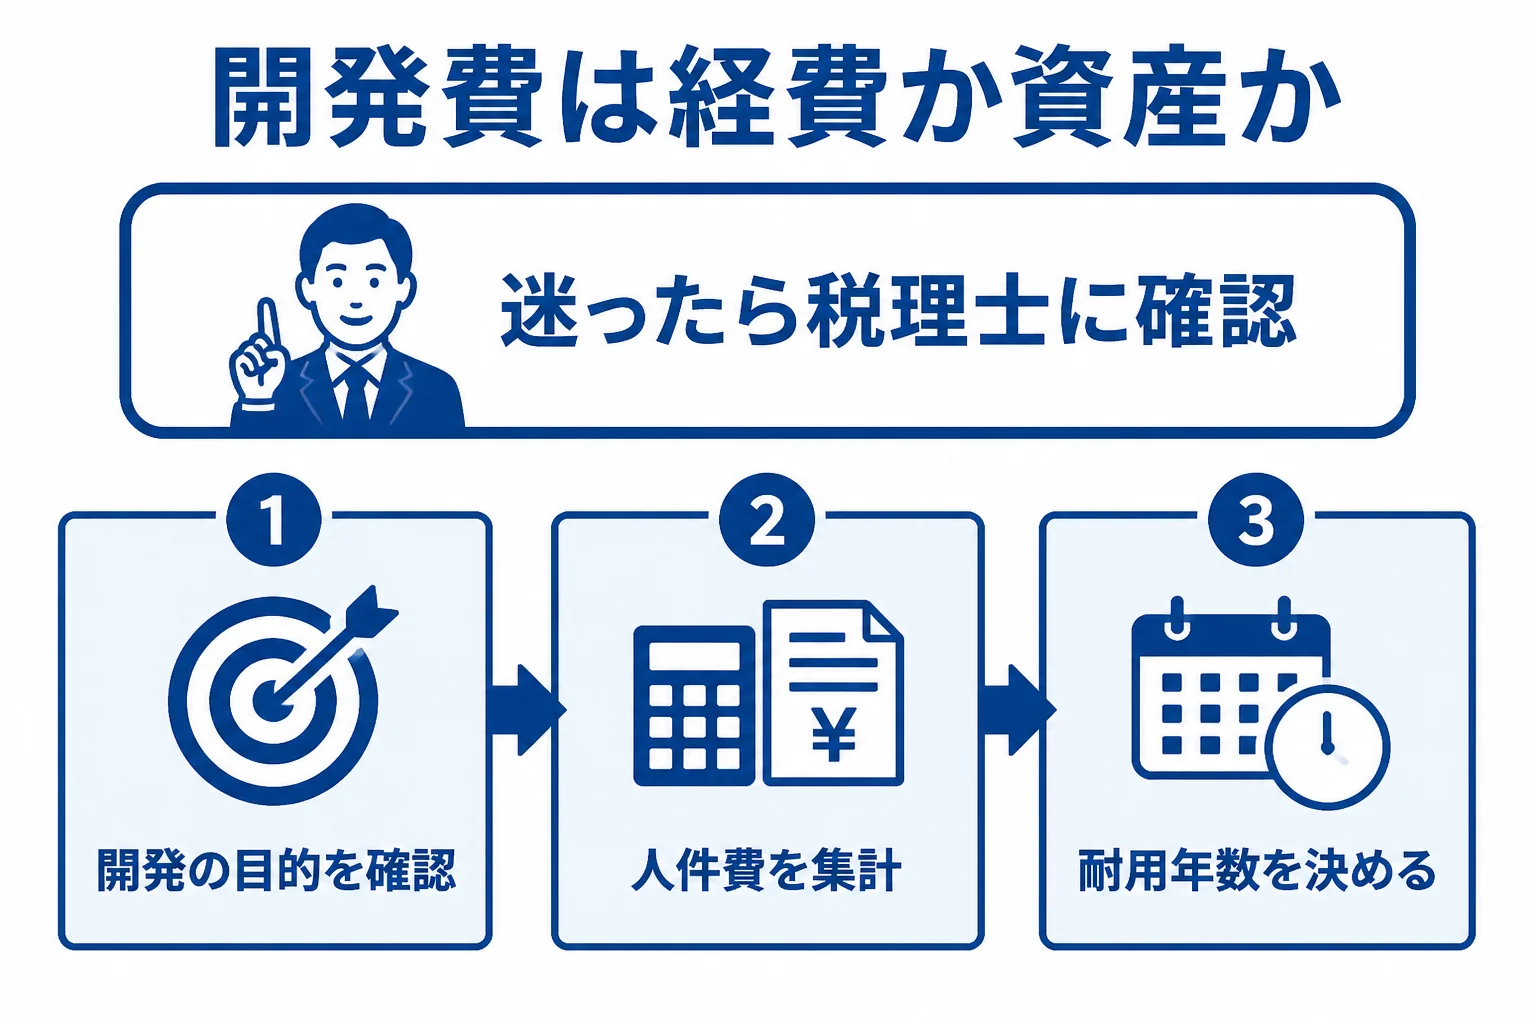
国税庁の案内では、ソフトウェアは減価償却資産とされています。自社で作った場合の取得価額は、製作に使った原材料費、労務費、経費の額に、事業に使うために直接かかった費用を足したものです。
耐用年数は、複写して販売するための原本や研究開発用が3年、そのほかのソフトウェアが5年です。作ったアプリがどちらに当たるかで、毎年の費用の額が変わってきます。
一方で、取得価額に入れなくてよい費用もあります。仕損じに係る費用や、自社利用で収益の向上が見込めない場合の研究開発費がその例です。
『うちのアプリはまだ収益化していないけど、どうなるの?』と思いますよね。ここは開発の目的や見込みで判断が分かれるので、税理士に資料を見せて確認しておきましょう。
既存のソフトウェアを大幅に作り直した場合は、その改変費用が新しい資産の取得価額になる、とも書かれています。大型アップデートのたびに考える論点なんです。
| 開発の中身 | 会計で考えること | 税理士に確認したいこと |
|---|---|---|
| 顧客から受注して作るアプリ | 受託の売上と、それにかかった人件費・外注費 | 売上をいつ計上するか、開発途中の費用の扱い |
| 自社で提供する課金アプリ | ソフトウェアとして資産計上するか | 耐用年数は3年か5年か、取得価額に入れる人件費の範囲 |
| 社内の業務用ツール | 自社利用のソフトウェア | 収益の向上が見込めるかどうかの判断 |
| 既存アプリの大型改修 | 改変費用を新しい資産にするか | 修繕と見るか、作り直しと見るか |
受託開発と海外向けの売上で見ておきたい点は?
受託開発では、納品や検収のタイミングがはっきりしない案件もありますよね。月をまたぐ長い開発だと、どの期の売上にするかで決算の数字が変わります。
例えば、3月決算の会社が2月に開発を始め、5月に検収を受ける案件を考えてみてください。3月末の時点で、それまでにかかった社員の人件費や外注費をどう扱うかが問題になります。
『契約書には納品日しか書いていないけど…』という方も多いはずです。ただ、途中で分割して請求する契約なのか、一括で検収する契約なのかで考え方が変わることも。契約書を税理士に見せて、決算前に相談しておくと慌てずに済みます。
もう一つ、アプリならではの話が海外向けの売上です。国税庁の案内では、電子書籍や音楽配信のような電気通信利用役務の提供は、サービスを受ける人の住所等で国内取引かどうかを判定します。
また、非居住者に対する役務の提供は、一定のものを除いて輸出免税の対象とされています。この場合、契約書などの書類を7年間保存する必要があります。
ストアを通した売上は、契約上の取引相手が誰になるかで扱いが変わることがあります。ここは自分で決めつけず、ストアの契約書を税理士に見せて判断してもらってください。
消費税の納税義務も確認しておきたい点です。基準期間の課税売上高が1,000万円以下なら原則として免除されますが、資本金1,000万円以上で設立した法人は対象外になります。
面談で相性を見るには、何を聞けばいい?
税理士事務所のホームページだけでは、IT企業に慣れているかどうかは見えにくいものです。面談では、具体的な質問を投げてみるのが近道ですよ。
- 自社アプリの開発費を資産計上した経験があるか
- 開発に関わった社員の人件費を、どう集計すればよいか教えてもらえるか
- 受託開発の売上計上のタイミングを一緒に決めてもらえるか
- 海外向けの売上やストア経由の売上の消費税を相談できるか
- 資金調達や融資の場面で事業計画づくりを手伝ってもらえるか
例えば、こんなやり取りができると安心です。
「開発メンバーの工数をプロジェクトごとに記録しているんですが、これで人件費を分けられますか?」
「その記録があれば、自社アプリにかかった分を取得価額に入れる計算ができますよ」
創業期の会社なら、融資の話も出てきます。日本政策金融公庫の新規開業・スタートアップ支援資金では、認定経営革新等支援機関の指導や助言を受けていると特別利率Aの対象になる要件があります。
税理士は認定経営革新等支援機関の主な認定先の一つです。中小企業庁の検索システムで、認定を受けているかを確かめることもできます。
開発費が膨らんで決算の見通しが立たない、海外のユーザーが増えて消費税の扱いに迷っている、融資を受けて開発を加速したい。そんな状況なら、IT企業の会計に慣れた顧問税理士を探しておくと話が早く進みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
費用の目安はアプリ開発会社の税理士顧問料の相場で、創業期に顧問を頼む時期はスタートアップの税理士の選び方で解説しています。
よくある質問
自社アプリの開発費は、全部その年の経費にできますか?
ソフトウェアは減価償却資産とされているので、資産として何年かに分けて費用にする場合があります。開発の目的や収益の見込みで判断が変わるので、税理士に確認してみてください。
ソフトウェアの耐用年数は何年ですか?
国税庁の案内では、複写して販売するための原本や研究開発用が3年、そのほかが5年です。作ったアプリがどちらに当たるかは、税理士と一緒に確かめておきましょう。
IT企業に強い税理士はどう見分ければいいですか?
面談で、開発費の資産計上や受託開発の売上計上について具体的に質問してみてください。答えが具体的で、こちらの開発体制を詳しく聞いてくる税理士は相談しやすい傾向があります。
まとめ
- アプリ開発会社の税理士選びは、開発費の資産計上を相談できるかが大事
- ソフトウェアの耐用年数は、販売用の原本や研究開発用が3年、そのほかが5年
- 受託開発の売上計上の時期と、海外向け売上の消費税も確認しておく
- 面談では、工数の集計方法や融資の支援まで具体的に聞いてみる